
AI行业增长强劲但增速放缓:Token用量创新高,价格持续走低
美国企业使用 AI 模型的强度创下新高,付出的成本却在不断下降。
基于超过 85,000 家美国企业交易数据的 Ramp AI Index 最新更新给出了具体数字。据 Ramp 首席经济学家 Ara Kharazian 统计,token(AI 提供商按模型用量计费的计算单位)价格在六周内下降了 21.2%。与此同时,token 总用量增长 1.5%,创下历史新高。
token 支出(即企业实际为 AI API 支付的费用)较两周前的峰值下降了 6.3%。按月环比计算(11 月 15 日当周对比 10 月 18 日当周),token 总支出仍增长 12%,但同期 token 用量激增 27.2%。用量与收入之间的差距还在持续拉大。
据 Ramp 统计,OpenAI 和 Anthropic 合计的每百万 token 平均价格已降至 0.45 美元,环比下降 11.2%。其中 OpenAI 为 0.38 美元,比 Anthropic 的 0.50 美元更便宜。

API 路由平台 OpenRouter 也呈现出类似趋势。据 Peter Walker 在 X 上发布的分析,自 2026 年初以来,OpenAI、Anthropic 和 Google 闭源模型的周 token 用量增长了 1215%,但同期周支出仅增长 455%,明显慢得多。OpenRouter 数据(截至 11 月 9 日当周)显示,支出峰值出现在 10 月 5 日当周,此后一直在下滑。
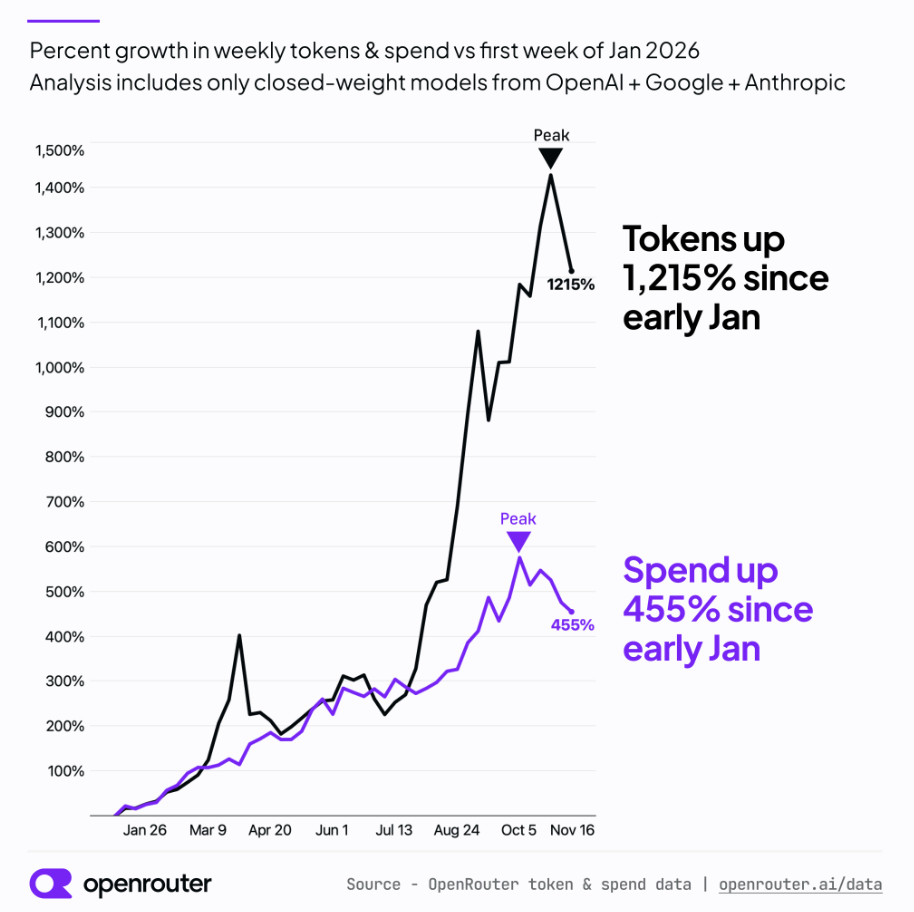
Ramp 的 Token 指标基于从 AI 提供商导入的使用量和计费数据,而 OpenRouter 则通过其 API 路由平台衡量流量。这两类数据源均显示 10 月消费达到峰值后回落,同时调用量上升,印证了这一趋势,尽管二者均不能代表整体市场。尤其是 OpenRouter,它仅提供了针对特定用户群体的有限视角。
Anthropic 在 IPO 当日主导 Token 市场
在截至 2026 年 11 月 15 日的一周中,根据 Ramp AI 指数,Anthropic 占所有 Token 消费额的 58.7%,环比上升 1.7 个百分点。其在 Token 调用量中的占比更高,达到 59.4%。OpenAI 的消费额占比降至 37.2%,调用量占比为 37.7%。Google 占比 1.4%,xAI(SpaceXAI)占比 2.4%。
Kharazian 在 X 上写道,在 IPO 当日,Anthropic 保持了这一份额。然而,10 月 Anthropic 的 Token 消费额环比仅增长 0.5%,而 OpenAI 增长了 2.1%。
2026 年 10 月,根据 Ramp 数据,56.8% 的被跟踪美国公司支付了 AI 产品或服务费用,较 9 月上升 1 个百分点,同比一年前高出 13.3 个百分点。Anthropic 以 44.8% 的采用率领先,OpenAI 为 40.6%。
Stripe 数据同样显示 AI 强劲增长及降温迹象
Ramp AI 指数追踪需求端,即企业在 AI 上的支出。支付处理商 Stripe 发布了其自身的 AI 指数,衡量供给端:约 2 万家使用 Stripe 的 AI 公司的入款情况。

根据 Stripe AI Index,截至 11 月 8 日的 52 周内,AI 公司的收入增长了 103%。但中位数公司只增长了 41%,说明整体数据被少数大型厂商拉高了。
时间拉得越短,放缓越明显。按 13 周年化计算,增速约为 80%,而几个月前还是 140%。美国以 104% 的同比增长领跑,欧盟为 67%。Stripe 的数据显示,AI 公司的增速远超传统软件公司:103% 对比 SaaS Index 的 33%。
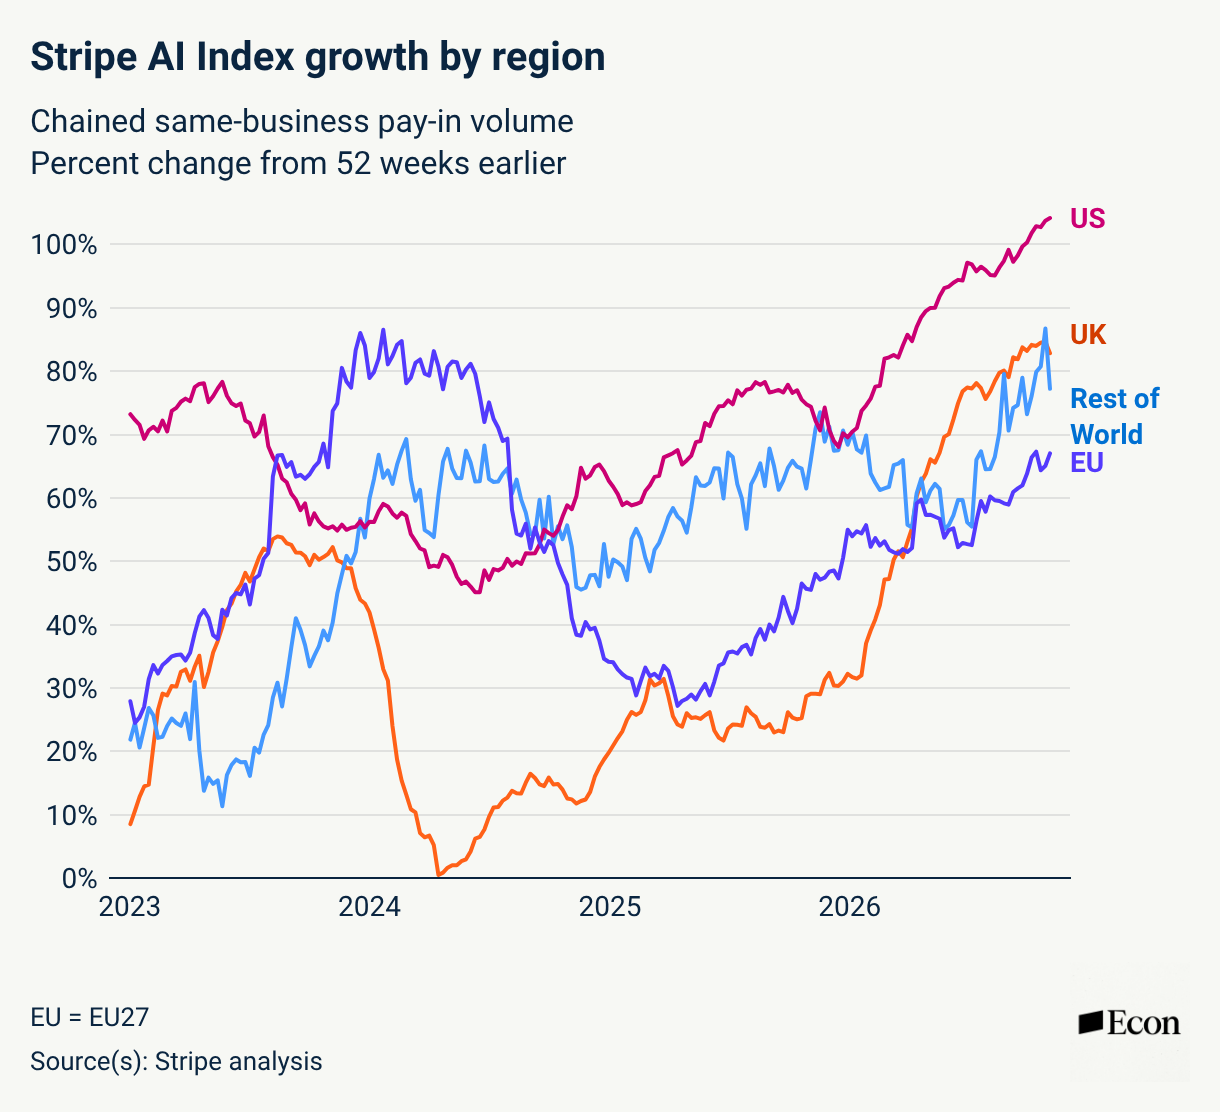
两家指数描绘的图景类似:AI 仍在高速增长,但势头在降温。在 Ramp 身上体现为价格下滑、需求集中;在 Stripe 身上则体现为厂商端增速放缓。
新的增长可能来自更强或更可靠的模型,也可能仅仅来自把现有模型更好地融入业务流程。潜力是有的——毕竟 AI 短短几个月就颠覆了整个编程市场。但如果 AI 行业想收回已经规划的巨额产能投入,仍然必须依赖极高的增长率。