
用 Lean 形式化美国税法典
昨天,我们用 Lean 的搜索功能验证了已知的税收漏洞是可以被找出来的。今天,我们要把整部《国内税收法典》形式化,去搜寻未知的漏洞(bug)。
用证明检查器审查法律条文
Lean 是一门编程语言,它的类型检查器还能验证数学证明:只要 Lean 接受了一个证明,那么每一步都是从定义严格推导出来的,没有任何环节靠想当然。此前有一篇文章讨论过这种形式化方法在法律领域能走多远,[1]昨天我们把它用在了退休账户规则上,通过盲搜索重新发现了“后门 Roth”这条路径。[2]
这项工作属于 global-lawglobal-law 项目,这是一个以 CC0 协议发布的、带版本管理的成文法与判例法仓库。[3]我们的主张是:把 AI 和证明检查器对准带版本记录的法律文本,就能发现人们容易忽视的矛盾和机械性错误。具体来说,我们既能抓出条文本身的错误,也能看清这些规则到底允许什么——包括它们无意中允许的东西。为此,我们把法律的每一节都翻译成 Lean,尽量贴合法条原文的措辞,并用 IRS 在报税表和填报说明中给出的计算示例来检验。
1. 税法文本中有 138 处起草错误
这部税法就是《美国法典》第 26 编(Title 26)。其官方文本由法律修订顾问办公室(Office of the Law Revision Counsel)以结构化数据的形式发布,该办公室是众议院负责编纂法典的机构。[4]我们使用的是截至 2026 年 11 月 3 日的版本。
接着,解析器会读取所有交叉引用,包括那些以文字形式写出的引用(如“第 (b) 款第 (2) 项”“该 subparagraph”“第 922 至 927 节”),这些引用没有任何超链接。每一个引用都由 Lean 来检查:它指向的条款存在吗?还有效吗?(可以通过我们的版本历史来验证)这些检查以测试套件的形式运行,一旦新版本引入了上一版没有的错误,套件就会报错。
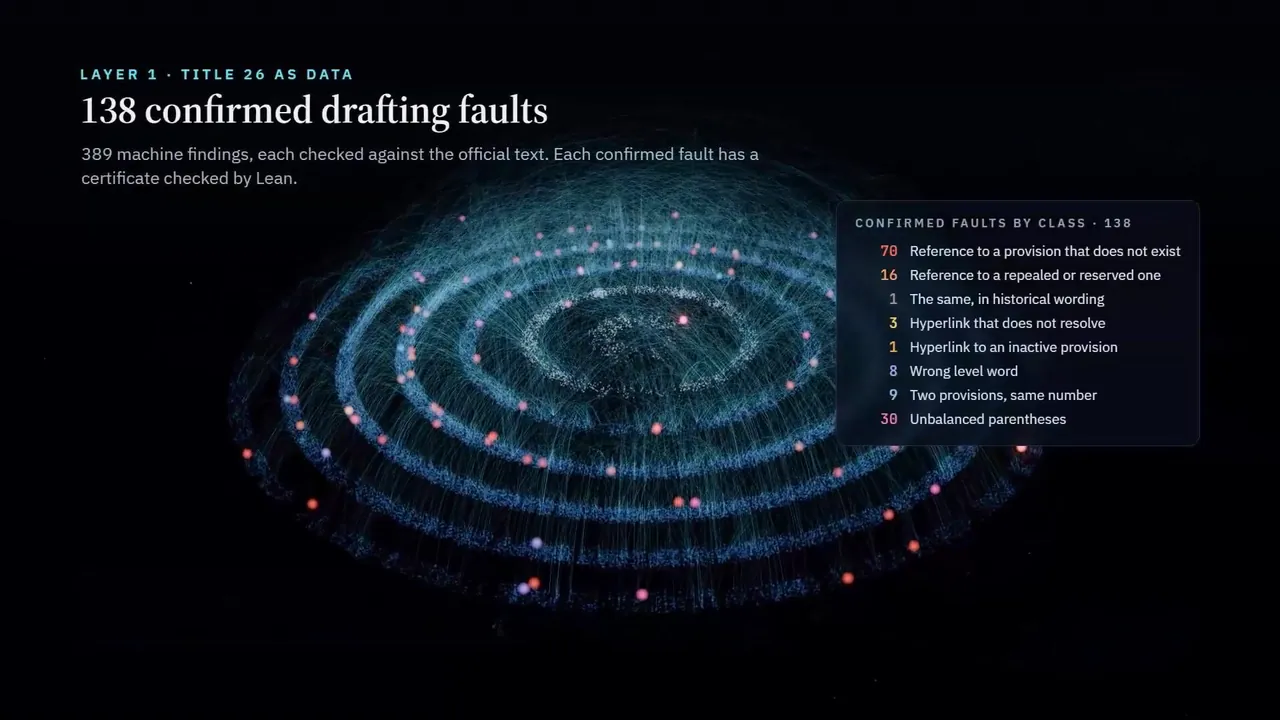
测试套件共报告了 257 项发现,每一项都由 AI 智能体对照官方文本及其编辑注释进行了核实:其中 98 项属于有意为之(针对过去时期的规定,以及已颁布但尚未生效的条款),21 项是编辑自己加的超链接出错(误报),剩下 138 项是真实存在的错误:
| 缺陷类型 | 数量 | 示例 |
|---|---|---|
| 引用了已被废除、移动或重写的条款,但未按需同步更新 | 67 | §1(f)(7)(A) 引用了已重写的条款§168(n)(2)(G) 引用了已移动的条款 |
| 拼写错误、子节错误或法律名称缺失 | 24 | §1400Z-2(f)(1) 引用了错误的子款§72(t)(2)(A)(viii) 引用中存在拼写错误 |
| 层级用词错误 | 8 | §9818(a)(1)(A) 将子款误称为段落 |
| 同一编号对应两个不同条款 | 9 | §1202(b)(4) 出现两次§45X(d)(4) 出现两次 |
| 括号未闭合(其中13处有编者注释,17处没有) | 30 | §165(h)(1) 括号未闭合§38(c)(6)(C) 括号未闭合 |
这138个问题各自都附有一份证明:一条简短的 Lean 陈述,它承载从官方 XML 中提取的证据,并证明该缺陷的存在。对于失效引用,证据是引用条款下实际存在内容的完整列表。Lean 重新验证所有138项只需约两分半钟。
我们对美国法典的记录基于 git 历史,每部公法对应一个提交[5],因此每个缺陷都能追溯到引入它的法律。针对第26篇(税收),记录可追溯至1994年版。
这项检查成本极低,可反复执行。在法典每次新版本发布时运行,即可在错误出现的第一时间标记出来,并指出引发错误的法律。
2. 将所得税改写为可验证的代码
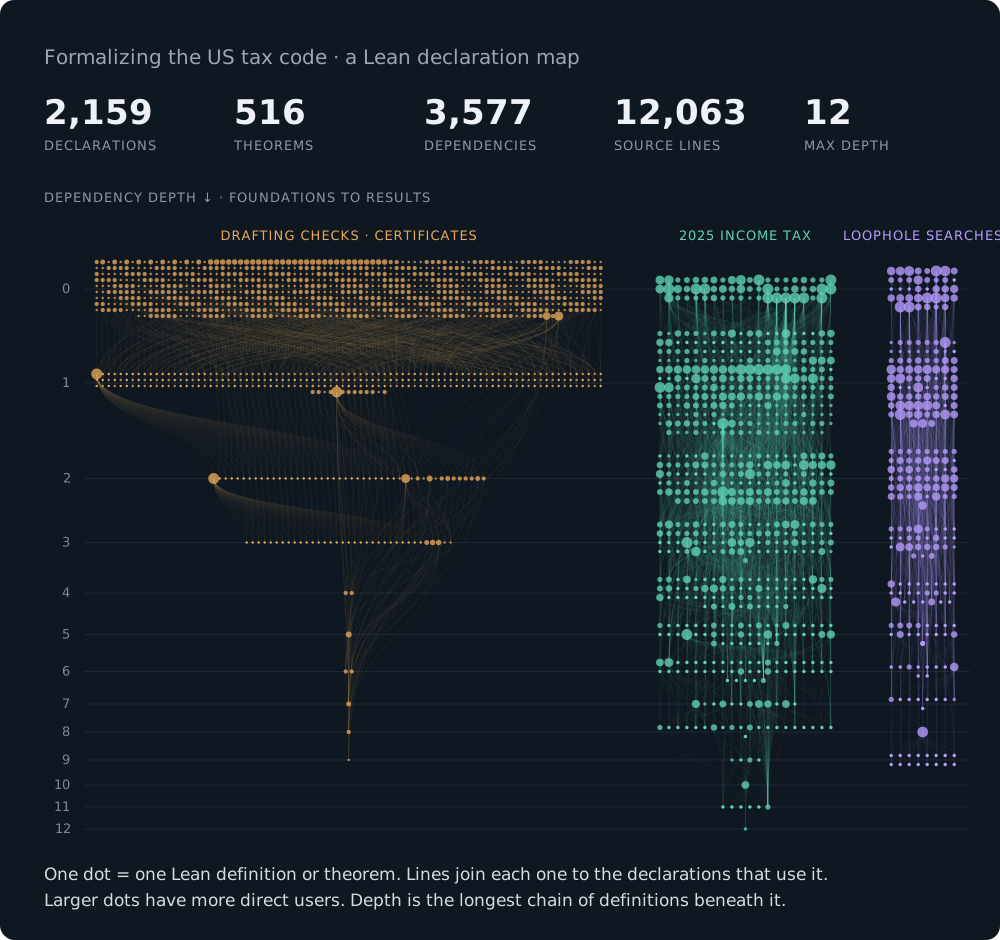
接下来,我们将法律计算的内容写成代码:2025年一个家庭的联邦所得税,即 1040 表格上的各项数字,包括2025年7月《一项宏大美丽法案》(One Big Beautiful Bill Act)所做的修改。[6],[7] 我们分四部分完成:
- 收入,直到调整后总收入(AGI)。AGI 是总收入减去若干项目(如 IRA 缴款和学生贷款利息)后的结果,大部分其他税务规则都依赖它。
- 扣除项:标准扣除或分项扣除,以及针对小费收入、加班费、车贷利息和 65 岁以上人群的新增扣除。
- 税额本身,包括替代性最低税(AMT)——这是一套二次计算,防止高收入者通过扣除把税负压得过低。
- 税收抵免,如儿童税收抵免和劳动所得税抵免(EITC),后者面向中低收入人群。
我们用 AI 把税法条文翻译成 Lean。这一步会有信息损失,因此我们用以下手段来加固:
- 每个部分都与 IRS 公布的数字进行核对(税率表、EITC 表格、工作表及出版物中的示例),并在 5,000 个家庭的数据上与三款独立报税软件比对验证(第 3 节)。
- 由另一个未参与编写该部分的 agent 进行对抗性审查,查找错误和作弊行为,比如为了让测试通过而背离法条原文的代码。
Lean 最终带来的价值,是覆盖所有输入而非抽样样本的证明。例如,它能证明 SALT 上限以及车贷利息和加班费扣除在收入增加时永不增长——这对每一档收入、每一种申报身份都成立。
与其他报税软件的对比能帮我们发现逻辑错误。我们正是借此发现自己模型中的两处错误,也借此找到了其他工具中逻辑层面(而非计算层面)的 bug:Tax-Calculator 给单独申报者发放 EITC 时没有检查配偶是否分居;UsTaxes 在 2025 年报税表中从未附带 Schedule C,导致自雇收入凭空消失。
构建模型的过程中发现了五件事:
- 官方发布的税法正文混杂了 2025 年和 2026 年的法律。其中有六处内容在整合代码中已经体现了 2025 年法案的修正案,而这些修正案要等到 2026 年才生效。如果忽略生效日期备注直接阅读,得出的 2025 年税额将是错误的:例如 AMT(替代性最低税)的逐步取消比例为 50% 而非 25%,以及尚未生效的慈善捐赠下限和分项扣除上限。
- 同一项法案中,不同条款的四舍五入方向相反。新的贴士和加班费扣除项每收入超过限额 1,000 美元就减少 100 美元扣除额,因此多赚 1 美元可能导致扣除额减少 100 美元。新的汽车贷款扣除项则每 1,000 美元“或不足 1,000 美元的部分”减少 200 美元,这采取相反的舍入方式,导致该扣除额比表面上的整数节点提前 999 美元耗尽。
- 已婚夫妇选择分别申报可以扣除更多的州和地方税(SALT)。SALT 扣除设有上限,且随着收入增加而降低:联合申报时,收入超过 50 万美元的部分每 1 美元上限降低 30 美分。若选择分别申报,法律规定先按各自收入缩小上限,然后再将上限减半,因此每 1 美元收入仅使上限降低 15 美分。一对各自收入 30 万美元的夫妇,通过两份独立申报单最多可扣除 25,000 美元,而通过一份联合申报单最多只能扣除 10,000 美元。
- 税额表并非计税公式。大多数应纳税所得额低于 10 万美元的人直接查阅 IRS(美国国税局)税额表,而非手动计算。税额表与法律公式计算结果存在 -5 美元到 +6 美元的差异,Lean 已证明对于 10 万美元以下的任何收入水平和所有申报状态,误差均在此范围内。
- 1 美元的收入差异可能导致 8,046 美元的损失。某些福利在达到特定门槛时直接失效,而非逐渐淡出。一个有三个孩子的家庭,仅因投资收入比 11,950 美元高 1 美元,就可能失去最高 8,046 美元的 EITC(劳动所得税收抵免)。储蓄抵免(针对退休金储蓄的抵免)机制类似:一对夫妇各自向退休账户存入 2,000 美元时,若收入为 47,500 美元可获 2,000 美元抵免,若收入为 47,501 美元则仅获 800 美元。
3. 与市面现有税务软件进行比对测试
只有能给出正确答案,模型才有实际价值。为了验证我们的模型,我们构建了 5,000 个样本家庭,并以四种方式计算其 2025 年税额:使用我们的模型,以及使用由三个独立团队(彼此独立且独立于我们)开发的工具:
- PolicyEngine-US,一个开源模型,研究人员和政策制定者用它来估算税收和福利变动对家庭的影响;[8]
- Tax-Calculator,Policy Simulation Library 开发的联邦所得税开源模型;[9]
- UsTaxes,一款免费开源的自行报税应用。[10]
两千个家庭属于普通情况。另外三千个则是故意刁难人的:夫妻分别报税、丧偶人士、学生、有小费或加班收入的、有 IRA 和健康储蓄账户的、享受教育和储蓄者税收抵免的,以及收入超百万且有大额投资收益的。
在全部 5,000 个家庭中,我们的模型与 PolicyEngine-US 在 4,993 个家庭的所有数字上完全一致。其余七个家庭的差异最多 11 美元,全部出现在 EITC 上:我们的模型读取 IRS 公布的 EITC 税率表,而 PolicyEngine-US 用的是表背后的公式。[11]
Tax-Calculator 给夫妻分别报税的已婚人士发放 EITC 和儿童及被抚养人照护抵免时,没有核实夫妻是否分居,而法律对此有要求。它还给一位高收入的分别报税者算出了零 AMT,而另外两个计算器都算出了 14,881 美元。
UsTaxes 有 14 个 bug,每一个都通过重新计算受影响的家庭得到了确认。它会不加警告地丢弃自雇收入,因为它的 2025 年税表从未附加 Schedule C——申报经营收入的表格。它的儿童照护抵免根本没进入税表。它的 EITC 年龄测试永远通过。它的自雇税计算会把配偶的工资算入 Social Security 税的上限。这些 bug 加起来,大约每六个普通家庭中就有一个受影响。
这次对比也发现了我们自己模型的两个错误。一是我们没有把自雇利润计入小企业收入 20% 的扣除。二是不管什么情况我们都取标准扣除与分项扣除中较大的那一个,而法律允许你主动选择较小的分项扣除——当它能降低 AMT 时,这样做反而划算。修复后,有一个家庭少缴了 2,070 美元。这两个错误之所以暴露,正是因为两个相互独立的工具彼此一致,而与我们的结果不同。
4. 搜索找到了税务顾问早已在用的漏洞
有了与参考软件吻合的模型,我们像之前处理退休规则那样使用它:作为搜索的 oracle,而这个搜索完全不懂税务规划。第一轮搜索为 5,000 个家庭各自尝试了常规选择,共 195,787 份税表:
- 选择分别报税,以及哪一方配偶持有哪些投资、支付哪些账单、申报哪些孩子;
- 向 IRA 缴款;
- 少赚一点;
- 多实现或少实现一些收益。
第二次搜索使用了多年期家庭模型,加入了儿童税、信托征税、Roth 转换、强制提取、赠与和遗产继承。它为四个家庭在 34 到 47 年的时间里尝试了约 30,000 种方案。两次搜索发现的所有大额优化,其实都已在规划文献中有过描述:
| 搜索发现 | 最优情形 | 已有描述 |
|---|---|---|
| 企业主选择单独报税,以低于 §199A 的门槛 | 每年 $6,317 | Kitces[12] |
| 收入较低的一方在单独申报中申报子女 | 每年 $3,090 | 从业指南[13] |
| 少实现收益,以保持在 EITC 投资限额之下 | 递延 $5,000 可省 $6,798 | IRS Publication 596[11] |
| 减少分项扣除金额以降低 AMT | 每年 $2,070 | Form 1040 填写说明 |
| 在领取 Social Security 前的空档年份做 Roth 转换 | 终身多出 $0.84M | Kitces |
| 给子女发工资,并为他们开设 Roth IRA | +$0.46M | Kitces[14] |
| 提前转换,避免继承人十年内集中提取叠加税负 | +$0.43M–0.57M | Journal of Accountancy[15] |
和 backdoor Roth 一样,这些策略都没有事先告诉搜索引擎。它能找到它们,只是因为白纸黑字的规则本身就允许。
5. 我们发现的新漏洞
有三个结果没有出现在任何从业者资料、IRS 指引或报税软件论坛中。
夫妻分开报税可以降低 Social Security 的应税额,即使两人同住也一样。通常的建议是:如果一方领取 Social Security,同住的夫妻永远不要分开报税。[16] 按规定,与配偶同住的分开申报者没有任何基础免税额。但应税福利的上限是“福利的 85%”与“临时收入的 85%”两者中较低者,[17],[18] 而搜索发现,对某些夫妻来说,正是这个上限让分开报税更划算。合并申报时,工作配偶的工资会计入临时收入,一笔中等水平的工资就足以把福利推到 85% 的上限。而分开申报时,退休者的福利只和其本人的收入作比较。假设福利为 48,000 美元、工资为 60,000 美元,合并申报需缴 7,050 美元,分开申报只需 5,568 美元,省下 1,482 美元。第二位审阅者手工复算,结果一致。但工资达到 100,000 美元时结论就会反转,所以这个窗口确实存在,却很窄。
一份申报表放工资,另一份放投资收益。3.8% 的投资收入税按“投资收入”与“收入超出门槛的部分”两者中较低者征收,合并申报门槛为 250,000 美元,分开申报为 125,000 美元。[19] 合并申报时,工资会先占满这个门槛。分开申报时,投资方配偶的收入不含另一方的工资,而且他们的资本利得从自己的 0% 税档起步。两人各有约 200,000 美元时,可省 1,621 美元。所有讲解材料都会提到这个门槛,但没有一篇讲过这种拆分策略,也没说清它在什么情况下划算。
Schedule 8812 的退税额超过了法定上限。这是 IRS 表格与法律之间的出入,不是节税建议。法律规定,每个符合条件的儿童的可退还子女税收抵免有上限,且计算时不计入其他被抚养人的 500 美元抵免。但表格却是对合计抵免设上限,于是在退坡区间内,当已无税款可以吸收抵免时,表格会把那 500 美元的抵免以现金形式退还。[20],[21] 举例:一个子女加一个其他被抚养人,收入 240,000 美元,已无应纳税额。按法律只能退 200 美元,按表格则退 700 美元。Lean 证明了表格金额永远不会低于法定金额,且在没有其他被抚养人时两者完全一致。
6. 为什么单一年度的税法里藏不住大漏洞
backdoor Roth 之所以值得重视,是因为两项条款叠加起来彻底取消了收入上限,而这笔钱还能免税复利几十年。单一年度的个人所得税里满是断崖和按申报表计算的门槛,但每一个的影响都有边界:我们找到的最大金额波动也只有几千美元。几十年的巨大收益来自那些早已公开发表的策略。唯一没查到书面记载的组合,是在 Roth 转换的同一年给子女发工资,这大约能多带来 0.5%。我们猜测,任何与 Roth 同量级且未公开的技巧,都藏在价值在实体与其所有者之间转移的地方:合伙企业、S 公司和 C 公司。
7. 大部分环节如今可以自动运行
“长期的问题是如何把这类 bug 排查变成日常流程,比如作为测试套件的一部分。有些方法其实无法完全自动化,因为它们需要大量人力和 AI agent 的配合。”
仍需人来做的,是判断某个发现意味着什么。有些断崖是刻意设计的;有些只存在于 IRS 的表格里而非法律条文中;还有一些源于官方文本的编纂方式。但以下环节都可以自动化:
- 文本检查是例行工作。新版本发布只需一次下载和一条命令,任何上一版没有的故障都会让检查失败,而 git blame 能指认出是哪部法案造成的。
- 模型是一次性成本。写好并证明之后,它就成了构建的一部分:如果后续修改破坏了某个已证明的性质,构建就会失败。法律修改时,只需重写相关条款。
- 只要输入映射正确,对比检查就是例行工作。把映射做对才是难点,而同一套对比测试也确实抓出了每一个映射错误。
局限
- 覆盖范围。模型覆盖的是一个家庭记录下的 2025 年个人所得税,未包含单年申报中的 kiddie tax、28% 税率和 §1250 收益、外国收入、被动活动规则以及大部分 AMT 优惠项目。多年模型假定 2025 年法律保持不变。
- 谁核查了什么。起草筛选和评审由 AI agent 对照官方文本完成,尚未经过律师或 CPA 的核查。
- 一致不等于正确。四个计算器结果一致时,它们可能共享同一个误读。定理和 IRS 示例测试才是对模型本身的检验。
代码、证书、对比和搜索都存放在 global-law 仓库的 lean-proofs 文件夹中。[3]
参考文献
- Alan Yahya,'The auto-formalization of mathematics versus law'(Lexifina,2026 年 9 月 7 日)<lexifina.com/blog/auto-formalisation-of-law>
- Alan Yahya,'LEAN proof to search for US tax loopholes'(Lexifina,2026 年 11 月 9 日)<lexifina.com/blog/searching-the-tax-code-for-loopholes>
- Lexifina,global-law,lean-proofs <github.com/lexifina/global-law/tree/main/lean-proofs>
- 法律修订顾问办公室(Office of the Law Revision Counsel),'United States Code: download'(发布版本 119-138)<uscode.house.gov/download/download.shtml>
- Alan Yahya,'Git for the US Code'(Lexifina)<lexifina.com/blog/git-for-the-us-code>
- 美国国税局(Internal Revenue Service),Rev Proc 2024-40 <www.irs.gov/pub/irs-drop/rp-24-40.pdf>
- 《依照 H. Con. Res. 14 第 II 编进行协调的法案》,Pub L 119-21(2025 年 7 月 4 日)<www.congress.gov/bill/119th-congress/house-bill/1>
- PolicyEngine,policyengine-us(版本 2.116.9)<github.com/PolicyEngine/policyengine-us>
- Policy Simulation Library,Tax-Calculator(版本 6.8.5)<github.com/PSLmodels/Tax-Calculator>
- UsTaxes(commit 49cd0f2,2026 年 11 月 7 日)<github.com/ustaxes/UsTaxes>
- 美国国税局(Internal Revenue Service),Publication 596,'Earned Income Credit'(2025)<www.irs.gov/publications/p596>
- 《小企业主的 199A 条款 QBI 扣除策略》(Kitces.com)<www.kitces.com/blog/small-business-owner-section-199a-qualified-business-income-qbi-deduction-strategies/>
- 《夫妻分别报税时的子女税收抵免》(Taxstra)<taxstra.com/child-tax-credit-married-filing-separately/>
- 《家族企业雇用子女的税务规则》(Kitces.com)<www.kitces.com/blog/tax-rules-hiring-children-family-business-flsa-tax-savings-standard-deduction-roth-contribution/>
- 《如何避免继承 IRA 产生巨额税单》(Journal of Accountancy,2026 年 5 月)<www.journalofaccountancy.com/issues/2026/may/avoiding-a-big-tax-bill-on-inherited-iras/>
- 《我和妻子应该分别报税来避免为她的福利缴纳所得税吗?》(Maximize My Social Security)<www.maximizemysocialsecurity.com/ask-larry/should-my-wife-and-i-file-separate-tax-returns-avoid-paying-income-taxes-her-benefits>
- 国会研究服务处,《社会保障:福利征税的计算与历史》(RL32552)<www.everycrsreport.com/files/20150120_RL32552_fa08c40941ceb4e9565c7c7cbd9a4e8e8ba46cdc.html>
- 国会研究服务处,《P.L. 119-21 中社会保障福利征税与老年人扣除:简报》(R48613)<www.everycrsreport.com/reports/R48613.html>
- 《美国法典》第 26 卷 § 1411 <www.law.cornell.edu/uscode/text/26/1411>
- 《美国法典》第 26 卷 § 24(d)、(h)(4)–(5) <www.law.cornell.edu/uscode/text/26/24>
- 美国国税局(IRS),Schedule 8812(Form 1040)(2025)<www.irs.gov/forms-pubs/about-schedule-8812-form-1040>