
日本放弃死磕聊天大模型!押注万亿物理AI,一场绕开中美赛道的豪赌
编辑:江上渔者
问你一个问题:当通用大模型赛道已经被中美牢牢占据,日本如果意识到自己持续追赶非常吃力,还会硬着头皮比拼参数、比拼算力吗?
东京给出的答案足够干脆:换战场,不卷聊天框,主攻物理AI与机器人。
日本政府牵头,集结44家头部企业,五年项目资金上限达到约1万亿日元,全力攻坚物理AI。2040年目标直指全球AI机器人第一梯队,和中美同台竞技。
把资金、龙头企业、工厂场景、机器人产业全部押上,日本这盘棋到底要怎么下?这场万亿级别的产业豪赌,真的能如愿突围吗?
很多人对AI的印象,停留在聊天对话、写文案、做图片的语言大模型。但日本这次的战略,已经跳出这个拥挤赛道。
日本经产省公布的AI机器人战略明确:到2040年,推动约1000万台机器人落地18大重点领域,拿下全球超三成市场,打造规模约20万亿日元的机器人产业,跻身和美、中国并列的全球AI核心阵营。
简单一句话:日本不再执着于打造一个更会聊天的大模型,而是抢夺下一代机器人产业的话语权。
背后的逻辑其实很好理解。时至今日,通用语言大模型的竞争,拼的是顶级算力、模型生态、互联网流量、开发者体系,壁垒已经非常稳固。日本如果强行冲进这条赛道,持续投入,大概率只能沦为陪跑。
而物理AI,是完全不同的赛道。它研究的不是文字对话,而是让机器看懂真实世界,在现实空间完成识别、抓取、搬运、装配、避障,独立完成实体工作。
这恰好踩中日本积攒数十年的工业家底:发那科、安川电机全球顶尖的工业机器人,成熟的汽车精密制造,高精度传感器、高端机床,还有遍布工厂自动化设备,沉淀了海量工业现场真实运行数据。
日本经产省也直言,制造现场数据与深厚工业基础,正是发展物理AI最大的突破口。这不是盲目下注,而是主动避开短板,把赛场转移到自己最熟悉的主场。
这场科技较量,早已不是科技公司之间比拼噱头。
人口老龄化、劳动力持续萎缩,是日本制造业必须面对的现实难题。物理AI机器人落地之后,可以接手大量制造、物流、养老护理、餐饮服务类工作。AI不再只是服务器里烧钱的算法,而是直接进入劳动力市场。
说得直白一点:日本想要的,不是一个线上聊天AI。而是为工厂打造一批不会退休、可以持续工作的“数字工人”。这也是为什么日本愿意把国运级别的筹码,全部压在物理AI身上。
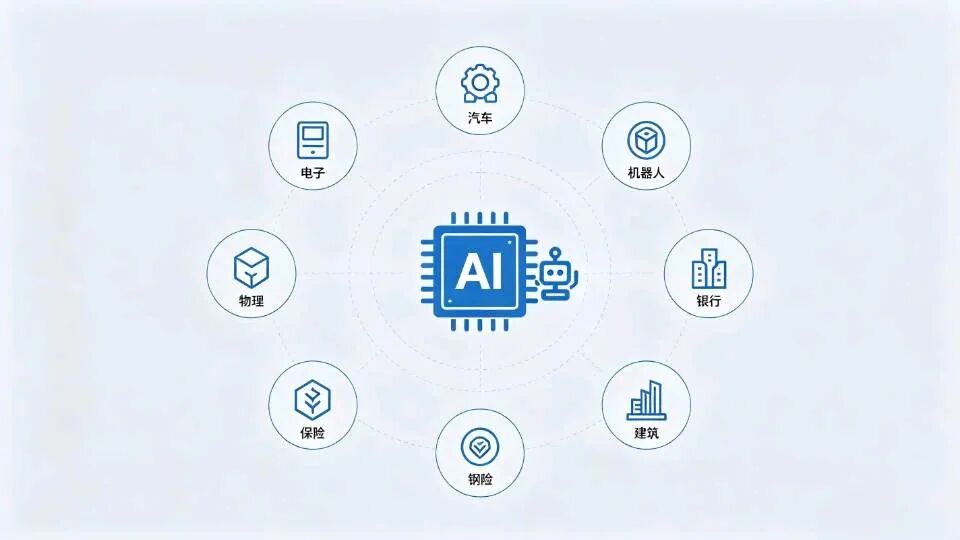
本次计划的核心载体,是Noetra。
2026年7月,Noetra正式启动国产多模态基础模型研发,背后由44家企业与机构共同出资,索尼、软银、NEC、本田位列核心成员。名单继续往下,发那科、安川电机、东京电子、三菱电机、日立、富士通,还有钢铁、银行、保险、建筑企业全部入局。
相当于日本把各行各业龙头企业全部拉到一张桌子上共同研发。项目2026年度预算3873亿日元,2030年前总项目资金上限约1万亿日元。资金采用分年度考核拨付,不是一次性全额发放。
Noetra规划的算力基建同样备受关注。根据路透社披露,项目计划采购2.75万块英伟达Rubin GPU,算力设施预计在2028年前后投入使用。
很多人第一眼,目光都锁定在1万亿日元的巨额投入。但在我看来,钱并不是这套计划最核心的亮点。日本真正想搭建的,是一套产业闭环循环:
工厂传感器、机械臂采集现实场景数据,数据输入多模态基础模型;模型学习物理规则、空间动作,再下发指令给机器人执行任务。机器人落地越多,采集到的工业数据就越丰富;数据越多,模型能力持续迭代变强。
一旦这套循环跑通,日本百年制造业积累的存量设备、工厂场景,都将变成物理AI持续迭代的训练素材。
并且项目早已脱离纸面规划。9月16日,NEDO在东京公开7家企业联合研发国产机器人原型项目,主力机型是带移动底盘的双臂协作机器人。原型机完成测试后,进入优化改良与量产筹备阶段,机器人同时承担物理AI模型的数据采集工作。仅仅隔一天,NEDO又开放机器人软件开发基础设施项目招募。
两件事连在一起就能看清,日本押注的不是单个网红机器人样机,也不是扶持一家明星企业。而是同步补齐模型、机器人本体、工业现场数据、软件平台四块核心拼图。
豪华的企业阵容背后,藏着难以绕开的现实难题。44家企业联合,代表资源充足,但协调难度指数级上升。
物理AI最珍贵资产不是发布会的样机,而是工厂的真实数据。企业是否愿意开放生产数据、设备接口能否统一、模型训练标准如何制定、知识产权如何划分、机器人故障责任如何界定,这些难题远比凑齐资金更加棘手。
简单来说,44家企业一起出钱不难,愿意共享自家核心工业数据,就是另一回事。算力层面同样存在短板:Noetra研发国产基础模型,但核心训练GPU依旧大量采购美国英伟达硬件。国产模型不等于完整自主产业链。
放眼全球竞争格局,日本官方引用市场研究给出预判:如果现有市场趋势不变,到2040年,中国多用途机器人市场份额或将占据全球一半以上。日本定下全球三成以上市场目标,竞争对手一目了然。
这场竞争,比拼的不是机器人在发布会做几个炫酷动作。比拼的是成本控制能力,能不能把机器人价格压到中小企业可以接受;是稳定性,能不能大规模部署进万千工厂;是商业化,企业采购之后,算得清投入产出,愿意持续复购。
日本精工在谈及物理AI产业化时也提到,单纯拥有高性能AI远远不够。机器人想要落地,零部件供应链、大规模生产、长期运维体系缺一不可。
模型跑分如同考场考试,一次高分很容易;机器人进入工厂连续稳定工作十年,才是真正的考验。
万亿日元,可以买到服务器、芯片、工程师团队,造出一批亮眼机器人原型样机。但资金买不到产业协同的默契,买不到漫长产业化所需的时间。
回顾历史,日本曾经多次启动国家级重大科技工程。上世纪70年代超大规模集成电路计划,80年代第五代计算机项目,都是政府牵头、大企业抱团、重金投入,目标争夺下一代技术制高点。
我们不必简单判定这类国家级项目一定失败。但历史给我们留下一个重要启示:实验室技术成果,想要跨过标准、量产、成本、客户、售后层层关卡,最终形成可持续盈利、持续扩张的产业,难度极大。
物理AI刚好把所有难点全部汇集在一起。2030年前,日本这套计划必须交出阶段性答卷:打通跨企业现场数据流转,基础模型适配复杂工业场景,机器人实现规模化量产,企业采购能够回本,设备运维体系完善。任何一环断裂,投入的算力与模型都会沦为半成品。
日本选择物理AI赛道,战略方向足够务实,避开通用大模型红海。但物理AI高度依赖全产业链协同,最难的就是让44家不同行业企业,长期共享数据、统一接口,共同承担漫长研发周期。
日本手里的牌并不差:精密制造积淀、成熟工业自动化、大量现场经验。但难点在于,工业时代积攒的优势,能不能在AI时代重组,形成一套有竞争力的全新体系。
这场万亿豪赌,2030年前后就会迎来第一轮阶段性答案。评判成败,不要只看模型参数高低,也不要只盯着发布会机器人演示。真正的指标,是工厂落地了多少台机器人,企业是否愿意持续付费,数据循环能不能稳定运转。这才是日本押上重注之后,必须交出的成绩单。
#物理AI #机器人产业 #日本科技战略 #AI赛道竞争 #具身智能