
消费级 AI 背后的难堪经济账
经过这一周,你甚至可以说消费级 AI 正在卷土重来。
Meta 的个人 AI 助手 Muse 及其毛绒玩具般的吉祥物 Jolly,出人意料地成了爆款。OpenAI 昨天刚发布的 Dots,似乎也在押注同一种卡通化个人助手的思路。而风头正劲的 Instinct 助手,凭借跑腿代办型的 agent 能力——订机票、订餐厅、退订会员——估值已经达到 100 亿美元。
看多的理由很好找:Agentic AI 终于可靠到能处理日常任务了,各家公司在向普通消费者推广这种服务,而用户也确实从中获得了价值。在投资者眼里,这像极了 2022 年 ChatGPT 发布的时刻——AI 的原始能力打开了一个前所未有的产品品类。谁不想分一杯羹呢?
但前沿实验室对消费级 AI 望而却步是有原因的——并不是因为技术不够好。即便是火爆到惊人的产品,也开始撞上消费者付费意愿的天花板,而且更好的模型是否真能带来更赚钱的消费业务,也并不明朗。于是整个行业都在转向 Anthropic 模式:主攻企业合同,按行业垂直领域逐一扩张。
如果 Muse 和 Instinct 这类产品是在逆流而上,那也是因为它们没那么在意变现。但消费级 AI 背后的经济账并没有好转,任何想入局的人迟早都得直面这个问题。
Andreessen Horowitz 在《市场现状》半年度报告中,借用今年夏季 PNC 银行的研究数据,提醒我们关注 AI 消费端那令人尴尬的经济学现实。报告中的两张图表追踪了消费者为 AI 服务付费的渗透率和人均支出,两者都呈现出缓慢增长的趋势。截至 5 月,2.2% 的消费者正在为 AI 付费,月均支出为 31 美元。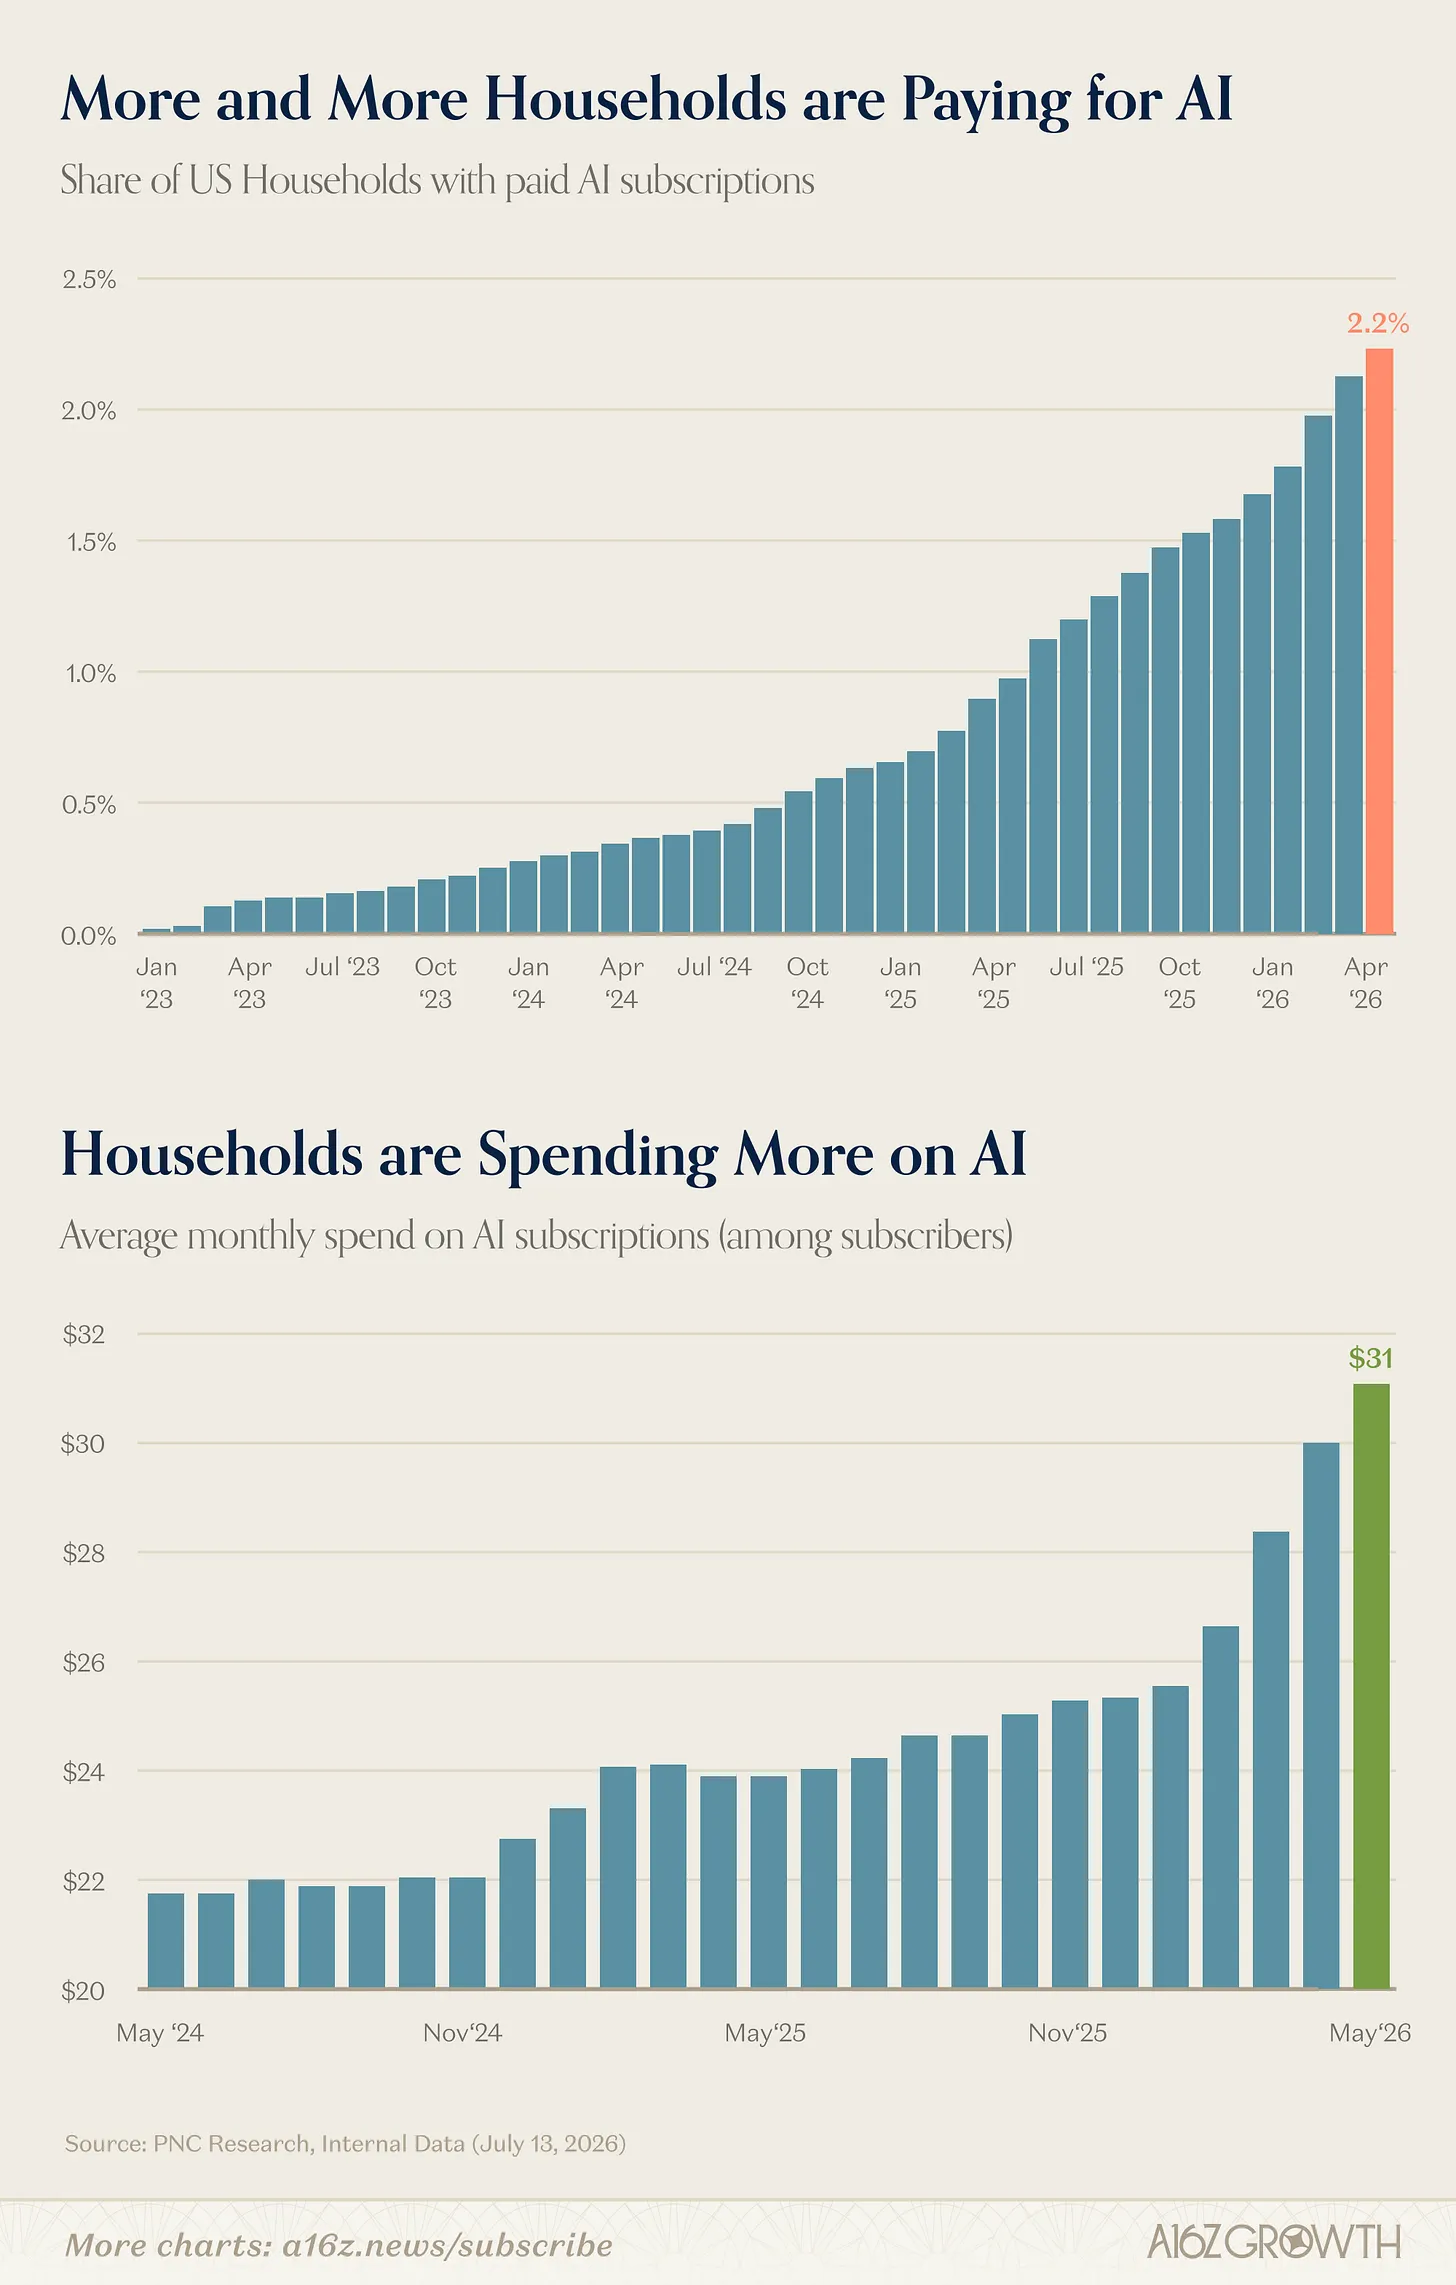
消费端路径的问题,与其说是收入,不如说是成本。AI 的运营开销异常高昂,尤其是与社交网络、云计算等轻量化前辈相比。即便拥有数亿付费用户,也未必能保证收支平衡。
令人欣慰的是,OpenAI 似乎已很好地适应了这一现实。该公司向企业市场转型的趋势已广为人知,且成效显著,据称自七月以来,企业端的年经常性收入(ARR)已翻倍。即便是 Dots 的发布,也带有强烈的企业属性,展示了新的个人代理如何服务于软件工程师和代理机构的创意人员。一种经营“流行但廉价”的 consumer 服务的长期策略,就是将其以溢价卖给企业,OpenAI 显然也在遵循这一剧本。
至于 Muse 和 Instinct 的未来走向,目前还难以定论。Muse 背后有 Meta 强大的个性化广告定向能力支撑,这赋予其更多的变现选择,也为其争取了更多的缓冲时间,让盈利问题不至于迫在眉睫。值得注意的是,Meta 已经在探索将 Muse 拓展至企业领域。
Instinct 则另辟蹊径,计划从代理促成的交易销售额中抽取分成,这一模式或许能抬高其增长天花板。可以推测,它还将避免训练前沿大模型的高昂成本,这将大有裨益。
然而,消费级 AI 那丑陋的经济账,为企业在缺乏企业端收入来源时的增长规模设定了硬性上限。各大实验室早已吸取了这一教训,而这似乎是行业内少数几个不会改变的事实之一。