
AI短剧启示录之三:马克思早就写过这个行业的结局
上一篇我说,识别红利不归识别者,这究竟是平台贪心,还是行业的必然。这一篇我来回答,用一个十九世纪的公式。
先声明一句。这篇不谈立场,也不评价制度,只是借一套分析工具来看钱是怎么流动的。《资本论》给了我们一套超高维度的经济学框架,拿它来分析一个行业的成本结构和趋势,可能就像段誉的六脉神剑,威力大,但未必回回使得出来。不过在 AI 短剧这一剑上,它使得挺准。我觉得它比一般的商业分析更能说服人,因为它给出的不是平台太贪这种道德指控,而是结构性的必然。而且通过对这个新兴行业的分析,能让我们对未来更多产业的走向有个预期。
马克思把投进去的资本分成两份。
一份叫不变资本,符号 c,是机器、原料、厂房。它不创造新价值,只把自己值多少转移到产品里。另一份叫可变资本,符号 v,是买劳动力的钱。这部分特殊,它能在生产过程中创造出比自己更大的价值。多出来的那一块叫剩余价值,符号 m。
对应到 AI 短剧。c 是算力、模型调用费、云渲染、IP 授权、工作流订阅。v 是编剧、导演、调参员、剪辑校准、投流优化师。m 是收入减掉全部成本之后能分的那个剩余。
关键只有一条,只有 v 能产生 m。
机器只转移价值。
而投资者关心的不是 m,是利润率,符号 p',就是 m 除以全部投入 c 加 v。这里有个恒等式,p' 等于 m' 除以 c/v 加一,m' 是剩余价值率,可以理解成剥削程度。
这条式子是整篇的引擎。只要 c 相对 v 上升,哪怕剥削程度不变、甚至提高,利润率也必然下降。
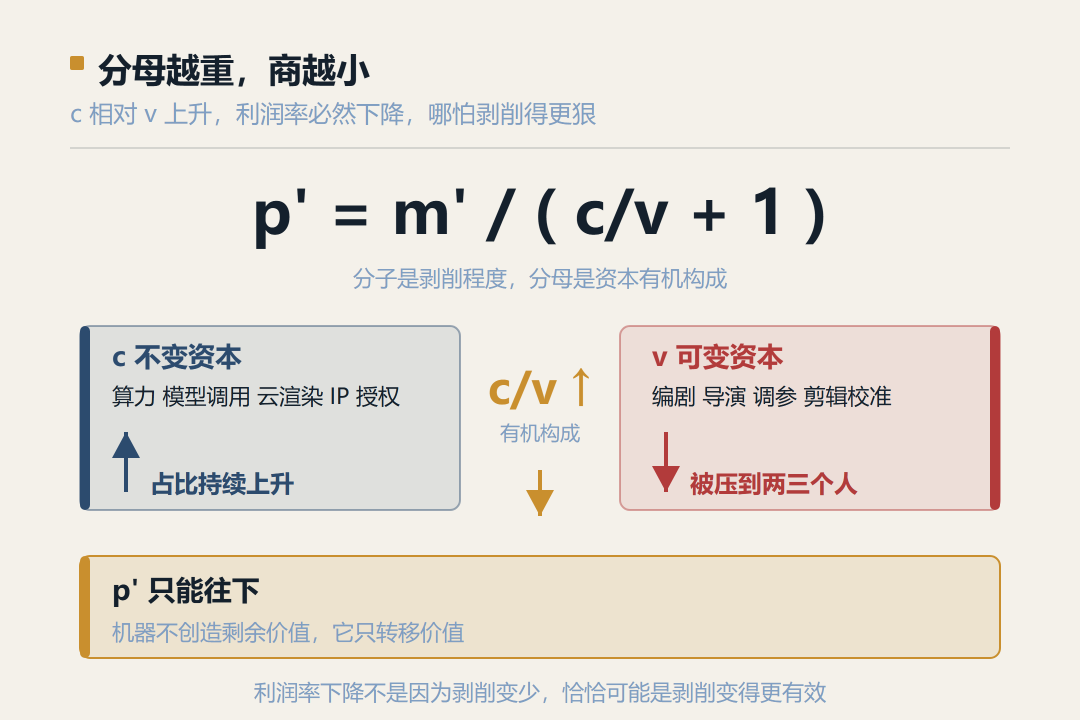
反直觉的地方就在这。利润率下降,不是因为对活劳动的剥削变少了,恰恰可能是因为剥削变得更有效了。同一笔资本里分给活劳动的份额越来越小,而剩余只能从活劳动里产生,于是相对总资本,剩余必然越来越薄。
马克思当年讲的是制造业,机器排挤工人,c 上升 v 下降。但制造业这个过程有下限,总还得有人操作机器、维护产线、搬运物料。
AI 短剧把这个下限也抹掉了。传统剧组几十人,导演编剧摄像灯光服化道演员剪辑,AI 工作流把它压到两三个人,而且这两三个人的劳动本身还在被模型替代。这是人类头一回出现这样的行业,它的核心生产资料本身,就在持续吃掉自己的劳动力。
v 趋零,m 就趋零。
因为 m 只能由 v 产生,被算力和模型替代掉的活劳动,连被剥削的资格都没有。结论就是,这个行业投入的总资本越大,每单位资本能榨出的剩余越少。
前两篇那几个数字,在这个框架里不再是孤立的经营困难,而是同一条规律的症状表。九成五的产量只换百分之四的播放量,是供给无限扩张把每件商品的个别价值压到趋零。制作成本降九成,是不变资本的要素短期变便宜。投流吃掉七成、分成四个点到七个点,是剩余价值的实现环节被垄断。九成八点七没回本、ROI 不到零点八,是利润率已经跌破零。承制方从一千二百一十六家掉到六百九十八家,是资本自发转移抹平超额利润的现场。算力涨价三成四、千次曝光从二十涨到五十,是那条反作用被反向吃掉。
规律落到每一家公司头上,走的是三条通道。
第一条最快,进入壁垒崩塌。资本有机构成提高,在制造业通常伴随资本门槛同步抬高,一条产线还是挺贵的,所以它同时起到保护存量者的作用。AI 短剧特殊在,c 提高了,但 c 的取得成本在暴跌,模型调用和云服务都按需付费。结果就是最坏的组合,技术壁垒在下降,同时价值创造的能力也在下降。任何超额利润几周内就被新进入者复制抹平。这就是半年少了四成的微观机制,不是需求没了,是这条赛道上根本不存在能挡住新资本的门槛。
第二条最反直觉。马克思自己列过起反作用的原因,其中一条是不变资本的各要素变得便宜。当然这一条短期确实发生了,所以前两年有一波狂欢,算力降价,模型降价。
但这份红利没能留在承制方手里。因为 c 的提供者高度集中,少数云厂商加少数模型公司,一旦标准确立、转换成本形成,它们有能力把价格重新抬回去。今年四月云厂商 AI 算力最高涨价三成四。精品 AI 漫剧单分钟算力成本三百到一千元,因为要反复抽卡。流水线普通漫剧从不到一百元涨到近两百元每分钟。投流千次曝光二十涨到五十,抖音分账系数从六十砍到四十,红果取消保底。
省下来的钱有两个出口,先以投流费流向下游,再以算力涨价流向上游。马克思那条反作用不是不存在,是它的收益被 c 的提供者拿走了。
第三条最结实,价值链位置决定命运。这条链上有四类玩家。卖生产资料的是算力和模型公司,按使用量收费,旱涝保收,最肥。包揽实现环节的是分发平台,按比例分割剩余,是唯一不可能亏的环节。IP 持有方收的是地租性质的预付,结构性受益。剩下就是 AI 短剧承制方,它是唯一承担生产风险的那个,也是必然贫困化的那个。
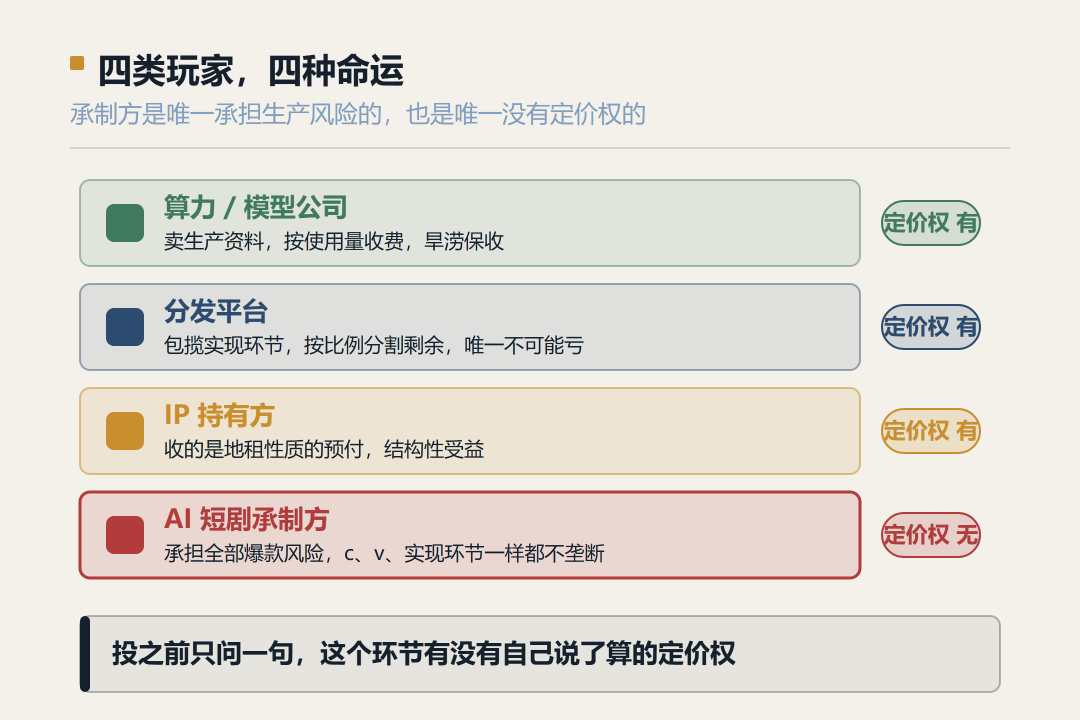
承制方的处境,说到底一句话就能说完。它是这条链上唯一承担生产职能、因此唯一有权主张剩余的环节,但它的生产已经几乎不含活劳动了,所以它主张不到任何东西。它不垄断 c,算力在别人手里。不垄断 v,人和工作流都人人可得。更不垄断实现环节,分发在平台手里。生产所必需的三样东西,它一样都不掌握,议价能力在三个维度上都是零。
再回过头看《诗云》,会有新的读法。
神族做了一件什么事。把整个太阳系的质量转化成存储器,穷举出所有的诗。在马克思的变量里,这就是一次登峰造极的 c 化,把宇宙的物质存在一次性全部变成生产资料。同时,诗的产生过程里没有任何活劳动参与,连写作这个动作本身都被取消了。
神族建造了一台没有 v 也就没有 m 的机器。它确实产出了所有的诗,但按价值论,它没有创造任何新价值,只是把太阳系自身的价值摊进每一首诗里,摊薄到不可计。
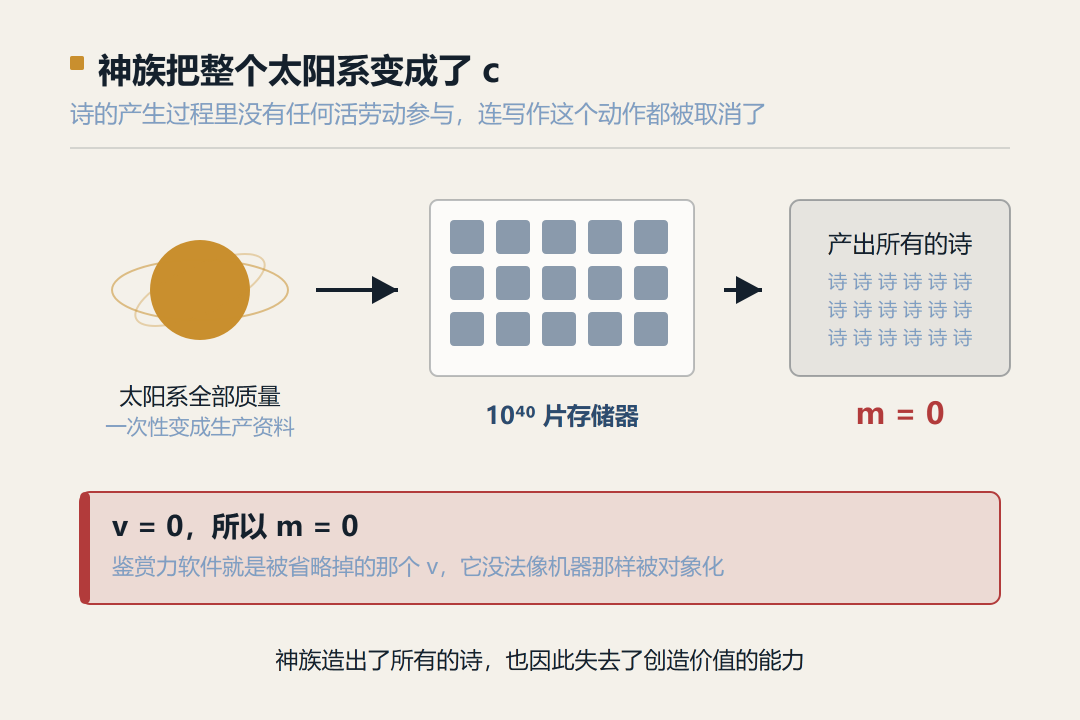
小说里那个编不出的鉴赏力软件,在这个对应关系下有了新解。它其实是被省略掉的那个 v。鉴赏力没法像机器那样被对象化,恰恰因为它只能依附于活劳动。
现实给这个困境的解法,是把 v 外包给了六亿观众,上一篇讲过。但注意这带来的新分配问题。承制方承担了全部 c 的投入,观众无偿提供了鉴赏力这种劳动,而这两者都不拥有实现这个关卡。
马克思讲商品到货币是惊险的跳跃,跳不过去,摔坏的不是商品,是商品生产者。在 AI 短剧行业,这个关卡被平台垄断了。
所以承制方被吃掉的不是已经生产出来的剩余价值,而是完成商品的资格。它交付的根本不是完成品,是半成品。完成它的那一环,让剧被看见、被打分、被付费,属于平台。
这比抽成七成严重得多。
抽成七成,你至少还能拿三成。而控制权,在被抽成之前就已经决定了抽多少。
到这里,还是得讲一下反例。
第一,利润率下降不等于单个企业必亏。这条规律有个孪生命题,利润率下降的同时,利润的绝对量可以增加,因为资本总量在扩张。四百亿大盘同比增百分之一百三十八,就是后者的表现。利润率下降,是行业蛋糕的分成比例在变小。利润量增加,是蛋糕的绝对大小在变大。对站在最劣位置的环节,前者的影响远大于后者。
第二,有一份反方证据,不但没证伪这个框架,反而是它最好的证明。美国电影协会今年八月的报告说,ReelShort 今年有望接近十亿美元收入并首次年度盈利。它转向盈利靠三条,付费加订阅占收入八成五到九成,广告收入因为不付应用商店佣金而高比例落袋,每一美元广告收入有六十五到七十美分留下,用户计费转向自有 web store。这三项贡献了预期利润率扩张的接近一半,而且营销成本还在下降。
这三条的共同点是,都是为了绕开平台的分配环节。
也就是说,ReelShort 不是作为 AI 短剧承制方盈利的,它是作为平台盈利的。它逃出利润率下降的唯一路径,是跳出产业资本的位置。
美国电影协会那位 CEO 有句原话,微短剧已经开始成为一个盈利故事,而不是增长故事,决定下一阶段的是分发与单位经济,而非内容产量。这精确验证了一件事,在同一条价值链上补救是没有出路的,只有换位才有。
第三,马克思自己列的两条反作用短期确实有效。一条是提高剥削程度,把人力压到极致,短期能撑住利润率。另一条是不变资本要素变便宜,算力降价周期里确实有窗口。但这两条都可逆,前者有生理与社会的下限,审核趋严已经在追认人工校准的必要性,后者已经在第二条通道里被上游反向吃掉。判据是,靠这两条撑住的利润属于周期红利,不属于结构地位,不能给结构性估值溢价。
那落到投资上,结论可以写在纸面上。
AI 短剧生产环节的公司,不宜按成长股估值,只能按周期性现金牛估值,而且大概率不值得投。
三条判据。第一,避开处在产业资本位置的玩家,哪怕它短期收入高增。它自己没有定价权,c 由上游定价,实现由平台控制,它没有任何一个自己能决定的变量。
第二,只接受三类,垄断 c 的,垄断实现的,收地租的。判断标准就一条,这个环节有没有自己说了算的定价权。
第三,对出海加自有 App 这种单独打分,判据是它有没有绕开上层分配的能力,看的是自有用户资产和自有计费渠道,而不是内容产量。ReelShort 是正例,DramaBox 净利率不到百分之一,是反例。
写到这里,我觉得三篇可以收了。第一篇讲现象,制作成本降了九成,钱去了投流。第二篇讲机制,识别红利不归识别者。这一篇讲规律,为什么这是必然。
想到这里有点悲哀,马克思的公式里,利润只能来自活劳动。AI 短剧做的最彻底的一件事,就是把活劳动从生产环节里赶了出去。于是行业越成功,这个生产环节本身就越是一具空壳。
神族造出了所有的诗,也因此失去了创造价值的能力。
最后的最后,老马你说的人类未来终究要解放,一定要对啊,不然未来真的没意思。