
AIAgent新拐点:模型不再卷谁更大了
Meta用一个模型,让华尔街重新认识了AI的商业化路径。Muse一夜爆火背后,是大模型当前面临的重要拐点,这不仅回答了算力ROI的终极拷问,也揭示了下一个十年巨头争夺生态入口的核心打法。 |
Muse突然爆火了。
“这个Agent真的太好用了,你试试!”这两天,我的微信甚至Instagram的消息里到处都是Muse的邀请码。沉寂已久的Meta发布旗舰大模型Muse Spark,当天股价大涨11.4%,Meta 把它定义为下一代Personal AI Agent:直接切入“意图即交易”的商业闭环。
这几年AI大模型迭代发布了无数次,这种大家同时安利的场面,倒是很少见。当市场还在比拼大模型跑分参数时,Muse 的发布凭什么直接推动 Meta 估值重估?
Muse 爆火:华尔街买的是“Agent 跑得通”
资本为Muse买单,主要有两层逻辑。
第一层,是缓解资本开支焦虑。华尔街的逻辑很直接:过去几年AI资本开支持续走高——Meta 2026年资本开支指引最高达1,450亿美元——但市场迟迟看不到能落地的C端杀手级应用。过去几个季度市场最大的质疑,正是“钱花出去了,产品在哪里”,而Muse的爆发第一次正面回应了这个问题。
第二层,是商业入口价值。对 Muse 商业模式的解读有两种,一种是做大模型订阅,这是OpenAI、Anthropic 都走过的路。另外一种是在独立智能体应用交易环节。Muse可以通过 Ray-Ban 眼镜直接替用户下单、订机票、订餐厅——直接切走了原本属于谷歌和亚马逊的流量。大模型+Agent体系证明了,Meta可以用AI帮商家带货、帮用户一键下单,并从交易中抽成,这意味着Meta的商业模式正在从“卖广告”转向“抽佣金”的模式。
全世界约20亿人戴眼镜,他的判断是其中大部分会在未来几年变成 AI 眼镜。眼镜、钥匙扣、电脑、手机等的入口,可能都是同一个智能体。Muse 原生接入 WhatsApp、Instagram、Facebook,Meta 天然自带 30 亿的流量入口,零新增获客成本是市场最看重的。摩根士丹利把智能体可触达的消费者支出市场定为约30万亿美元,认为零售合作是“消除购物决策摩擦”的关键一步。9月25日,PayPal 宣布接入 Muse,其全球商户网络向这款智能体开放。据报道,银行、保险和在线旅游平台的个股当周普跌,投资者开始为交易环节被智能体接管的前景重新定价。
Meta今年8月发布了一款几乎没被市场注意到的一个轻量小模型——Muse Glimmer。Muse能够低成本把商业模式跑通,靠的正是这个轻量小模型(SLM)——原因不难理解:大模型+Agent这个概念本身并不稀奇,如果只拼“云端大模型+通用Agent软件”,Meta很难拉开身位,甚至很难拼得过Anthropic或OpenAI。Meta真正的反杀招数是:把“大模型+Agent”和智能“终端入口”绑在一起。它和Spark组成了“云端大脑+端侧小脑”的组合拳,直接打通了C端付费订阅与B端企业级API变现通道,才是这次华尔街重估Meta估值的真正商业底座。
高频、复杂的Agent任务,如果每次都靠云端超大模型调用,算力成本会迅速把利润吃光。正是依靠大模型蒸馏出的极轻量小模型(SLM),把单次任务的算力成本压到最低,数亿用户高并发使用Agent、并实现规模化盈利,才成为可能。
Muse 的两层估值逻辑 1. 资本开支焦虑的缓解——AI投入终于看到了可变现的C端产品 2. 商业入口价值的兑现——从“卖广告”转向“抽佣金”,直接切走谷歌、亚马逊的流量 |
趋势:大模型厂商集体转向“做小”
2026年,硅谷几家头部厂商:OpenAI、微软、谷歌、Meta、苹果几乎全部在押注小模型。大厂并不是简单地把云端大模型压缩一下,而是把大模型当作Teacher,专门训练能力更聚焦、参数更小、能在本地运行的Student Model。
表1 大厂的“云端 → 端侧”路线
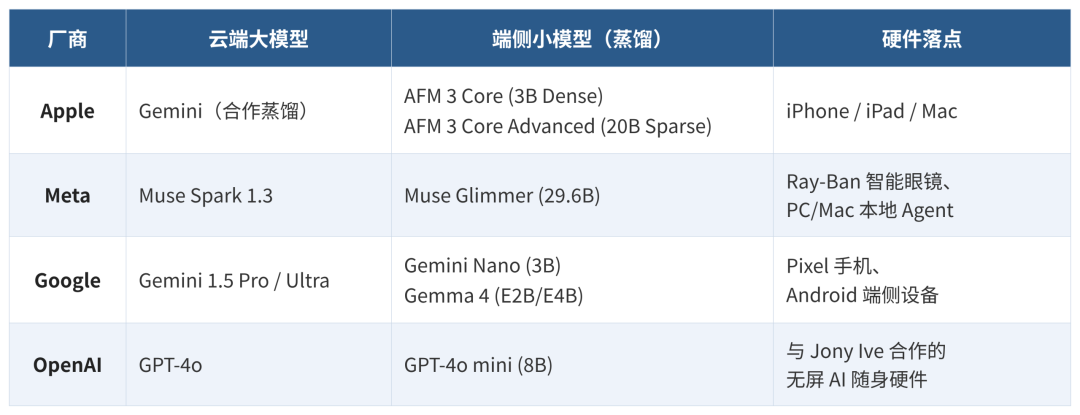
四家的具体做法不同,但方向高度一致:巨头的LLM的战略,已经从“单向卷大模型参数”,全面转向“云端筑高墙,端侧抢入口和降成本”的商业分化阶段。背后是三条相互叠加的驱动力:
小模型化的三条驱动力 1. 端侧落地——隐私数据不出设备,响应免去网络往返,硬件厂商还能借此给用户一个换机理由 2. 云端降本——摘要、提取、分类这类简单请求分流给小模型,超大模型只处理复杂任务 3. Agent分工——大模型负责规划,大量小模型负责执行,这正是Muse这类产品成本模型的前提 |
巨头疯狂蒸馏小模型,因为他们知道,未来真正值钱的产品是 Personal Agent(个人智能体),而不是聊天对话。Agent 读取本地文件、相册、日程、消息、行为数据等,帮用户保持高度隐私,使得硬件绑定壁垒的护城河加深。端侧蒸馏模型才是未来用户争夺的主战场。
大模型为什么要变“小”
8月,Meta发布了Muse Glimmer:一个30B参数的开源模型。以往30B参数级别的大模型,通常需要机房里几万块昂贵GPU才能跑得动。但Meta这次做了一件狠事——给AI做了一套极致的“瘦身”,把这个“巨无霸”装进一台普通电脑。
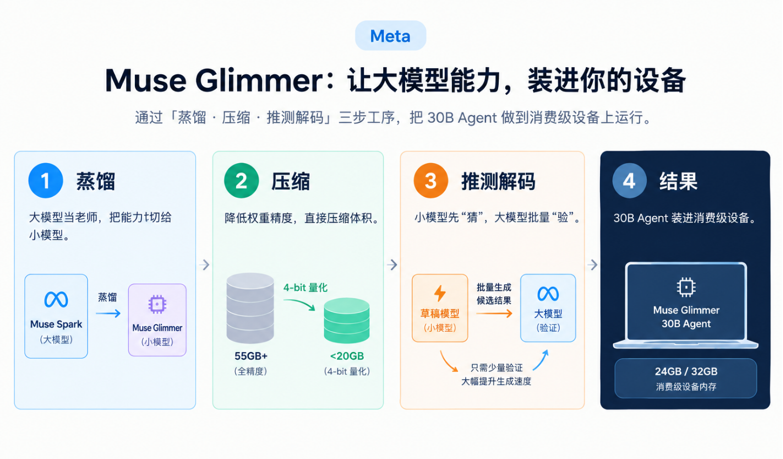
图:Muse Glimmer 的蒸馏瘦身三步工序
不需要动辄几万块的专业服务器,一台普通笔记本电脑,就能流畅运行一个能看懂图片、完全属于你自己的本地AI。Meta明确说,Glimmer是为always-on local agent workflows设计的——让Agent在本地持续运行,而不是每次都把任务发到云端。
这不是简单的“参数剪掉一部分”,而是把一个更大模型的能力、推理模式、Agent行为,迁移到一个小得多的模型里。
之所以要这么做,是因为压缩后的模型能力,才能适配多模态硬件——比如Meta的Ray-Ban智能眼镜这类软硬一体闭环产品。Muse支持Ray-Ban智能眼镜:用户走在路上看到某个东西,可以直接语音向眼镜发出指令,“帮我找同款并预订”,或者“帮我预订眼前这家餐厅”。硬件+端侧AI Agent的深度绑定,把用户的日常习惯锁进了Meta的生态圈,形成了其他纯软件AI厂商很难企及的生态壁垒。
变小不等于大模型终结:Scaling 正在分叉
当下 AI 领域非常核心的一个演进路径:模型开始走向分化,一方面,云端大模型LLM持续向“更大、更深”的智能AGI推演;另一方面,端侧小模型SLM则在“更小更精”上极致进化。
表2 云端与端侧:两条并行的AI硬件链
维度 | 云端 | 端侧(手机/PC/汽车/机器人) |
核心目标 | 更强的智能(Scaling Intelligence) | 足够好的智能,铺到每台设备(Scaling Deployment) |
约束条件 | 算力、电力相对充足 | 算力、内存、带宽、电力、散热都受限 |
模型走向 | 更复杂、更长上下文、更多推理算力 | 更小的模型、更少的激活参数、更低延迟和功耗 |
硬件受益 | GPU / ASIC + HBM | NPU + SoC + LPDDR + NAND |
Meta的Muse Glimmer,就是“模型小型化”典型的案例:用更大的Muse Spark做Teacher,通过蒸馏把Agent能力迁移到30B模型,再通过4-bit量化和推理优化,把它压进消费级设备,让AI从Cloud走向Device。
云端大模型这一侧,Anthropic下一代Mythos 5 行业估算约8 -10万亿总参数,OpenAI下一代 Bel目标10 万亿总参数,大模型继续向着AGI的方向进发,主攻通用推理、复杂 Agent、世界模型。云端创造智能,端侧消费智能。
未来趋势看,本质上这是两个不同的优化目标:云端追求能力上限,端侧追求单位算力的经济性。 因此,“小模型越来越小”和“大模型越来越大”并不矛盾,反而是下一阶段 AI 基础设施的重要产业趋势——Scaling 不再是单一路径,而是沿着云端与端侧两条路线同时扩张。
投资判断:模型变小之后,价值落在哪里
当大模型厂商还在拼参数,卷算力的时候,Meta 已经想清楚 Muse 靠什么赚钱,相较于同业单纯依赖算力订阅、API 变现的低效模式,Muse 实现了从「算力消耗变现」到「流量交易变现」的范式升级,是本轮估值重构的核心逻辑。大模型做精做小,降低 token 成本,嵌入人们实际生活应用,是下一个十年模型进化的大方向。
1. 端侧真正稀缺的资源不是算力,是内存,
Glimmer量化后仍需24GB–32GB内存空间;苹果AFM 3 Core Advanced的运行门槛是12GB以上内存的机型;谷歌为了省下一个1.28亿参数草稿模型占用的内存,专门改了Gemini Nano的架构。NAND则是最值得重估的一环——苹果把完整的200亿参数模型放在NAND里,只把当次需要的10–40亿参数调入DRAM,形成“NAND存模型 → DRAM存工作集 → NPU推理”的新层级。NAND,是目前市场认知最不充分的一环。
2. “变小+降本”是物理交互的必然趋势
把高频简单推理留在设备本地,减少云端调用,以此砍掉持续的 Token 费用;再通过蒸馏、量化、稀疏化压缩模型,进一步压低本地 NPU 算力开销。小模型把Agent的单次成本压下来,Agent才有可能规模化——这会是端侧AI的下一个增量。
端侧小模型,是自动驾驶、具身智能机器人、智能穿戴及各类物理终端实现商用落地的绝对刚需——未来的产业标准架构,比如:端侧车载芯片、具身智能机器人(靠触觉、语音等多模态感知完成动作控制VLA),必然全面走向“云端超级大脑+端侧小脑”的立体分工。
数据来源:Meta AI、CNBC / NVIDIA、TrendForce
写在最后:本文原创基于第三方研究视角,根据公开数据分析,不涉及任何政治立场,所有结论均旨在探讨“数据背后的金融逻辑”。仅供学习交流,如有理解不一致欢迎拍砖指正
免责声明:
本文不构成任何投资建议或金融决策依据。市场有风险,投资需谨慎,请根据个人风险承受能力理性判断。