
Muse登顶App Store:AIAgent竞赛的拐点已至
文 | 数智老兵
2026年9月,全球AI行业迎来一个具有标志性意义的事件:Meta旗下个人AI智能体应用Muse,上线不足两周即登顶美国App Store和Google Play免费应用榜,取代OpenAI的ChatGPT成为最受欢迎的免费应用。
资本市场对此反应剧烈。9月21日,Meta股价大涨11.43%,单日市值增加超过1900亿美元。AI相关板块同步走强,英特尔、AMD和Arm分别收涨12.1%、10%及17.2%。这一事件不仅标志着Meta在消费级AI领域取得阶段性突破,更预示着AI行业竞争格局正在发生深刻变化。
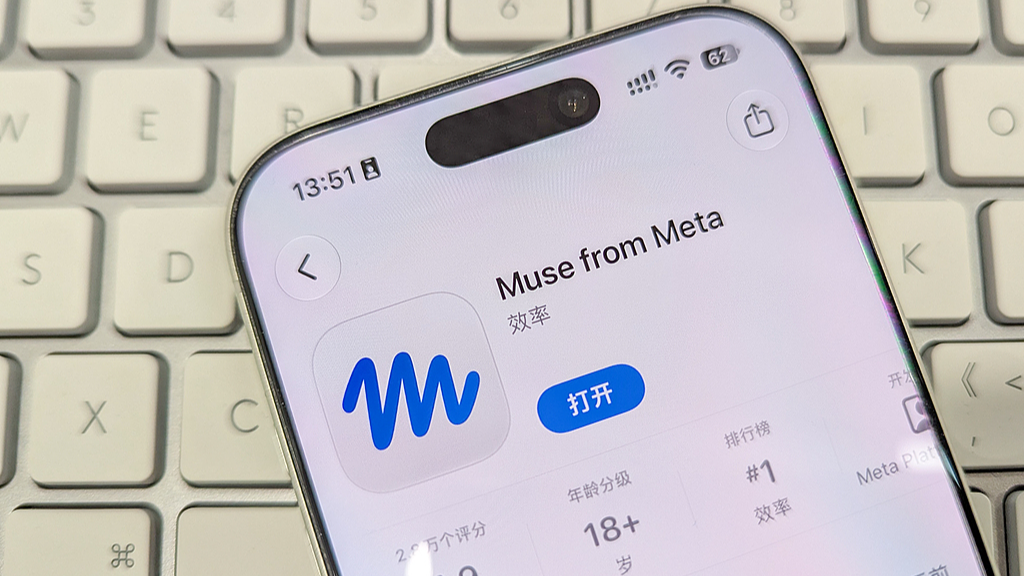
一、Muse的产品逻辑:从"能聊"到"能办"
Muse的定位并非传统意义上的大语言模型对话工具,而是一个可执行个性化任务的AI Agent。其核心特征体现在三个维度:
第一,深度个性化。 Muse能够读取用户在Facebook和Instagram上的社交内容,并连接Gmail、日历、OpenTable等第三方服务,乃至通过浏览器访问其他网站。这种深度链接社交内容的设计,意味着Agent以人为核心,能够沉淀对话上下文,理解用户的习惯与偏好。
第二,任务链执行能力。 Muse的核心场景不是问答,而是操作:点对点完成订机票、酒店等任务。用户无需理解token、temperature或prompt工程,只需表达意图,Agent即可自主完成多轮任务链。
第三,轻量化与低延迟。 Muse基于Meta自研的MuseSpark系列轻量化智能体模型,专为手机端设计,具备低延迟、高响应的特征。与动辄百GB参数的大模型相比,MuseSpark更像一个精通多种任务的"瑞士军刀型管家",体积小、启动快,同时保持足够的任务完成能力。
据分析机构Sensor Tower统计,Muse上线首12天的iOS下载量达180万次,高于ChatGPT同期的130万次。美国移动端日活已达64.2万,远高于ChatGPT同期的23.1万。在用户构成上,Muse用户中逾95%同时是Facebook用户,63%是Instagram用户,显示出Meta社交生态对AI Agent产品的强大导流能力。
二、Muse与DataAgent:两条截然不同的技术路径
值得注意的是,Muse的走红与近期同样备受关注的DataAgent形成了鲜明对比。两者虽然同属AI Agent范畴,但技术路径和产品逻辑存在本质差异。
Muse走的是"消费级超级应用"路线。其目标用户是普通消费者,核心场景是生活中的高频任务(订票、订餐、购物、日程管理)。产品设计强调自然交互、零门槛使用、深度个性化。成功关键在于生态整合能力——能否连接足够多的第三方服务,形成"一站式生活管家"的体验。
DataAgent走的是"企业级效率工具"路线。其目标用户是企业数据分析师和业务决策者,核心场景是数据查询、报表生成、业务洞察。产品设计强调准确性、可追溯性和与现有数据基础设施的兼容性。成功关键在于数据治理能力和业务理解深度。
这两条路径的竞争维度完全不同。消费级Agent比拼的是用户触达能力和生态整合广度,企业级Agent比拼的是专业场景的准确率和ROI可量化程度。
三、Muse事件折射出的产业信号
Muse的快速崛起,至少传递出三个值得关注的产业信号。
第一,AI Agent正在从概念走向商业化、规模化落地。过去两年,大模型的竞争主要围绕参数规模和跑分竞赛。Muse的成功表明,下一阶段竞争的焦点已经转向Agent的自主任务完成能力和用户体验。当AI从对话工具进化为"数字员工",具备了直接创造价值的能力,用户付费意愿也随之提升——不再是为"AI聊天"买单,而是为"AI替我干活"买单。
第二,拥有社交关系和流量入口的平台型公司,在Agent时代具备天然卡位优势。 Muse的成功不是孤立的技术胜利,而是Meta社交生态的自然延伸。Facebook和Instagram的20亿用户构成了Muse的天然用户池。这一逻辑在中国市场同样适用——拥有超级社交生态与高频生活场景入口的巨头,是消费级AI Agent落地和变现的最佳载体。腾讯控股在Muse事件后大涨5.02%,市场显然在按照这一逻辑重新定价。
第三,生态封锁将成为Agent竞争的关键变量。 Muse上线后不久,亚马逊即宣布封锁其访问。此前,豆包发布的手机端AI样机也曾遭受微信、淘宝、闲鱼等生态封锁,理由均为隐私和安全风险。这一趋势表明,Agent的竞争不仅是技术能力的比拼,更是生态话语权的争夺。谁能率先打通跨平台的服务接口,谁就能在Agent生态中占据主动权。
四、对国内AI产业的三点判断
基于Muse事件所揭示的产业趋势,对国内AI产业提出以下判断:
第一,消费级Agent的窗口期已经打开,但竞争壁垒在生态而非模型。国内拥有微信生态的企业具备天然的Agent落地优势,但关键在于能否将Agent能力无缝嵌入现有服务场景,而非单独做一个"AI App"。用户不需要多一个聊天工具,需要一个能帮他们把事情办成的"数字管家"。
第二,企业级Agent和消费级Agent将走向分化,而非融合。两者的用户群体、使用场景、技术要求和商业模式差异巨大。试图用一个产品同时覆盖C端和B端的策略,可能两头都不讨好。国内厂商需要明确选择主攻方向,并在选定赛道上建立深度壁垒。
第三,安全与身份管控赛道价值将显著凸显。 Agent需要跨平台操作账号、处理个人信息,数据权限、隐私安全、行为风控将成为刚需。随着Agent能力的增强,"Agent能做什么"将逐渐被"Agent被允许做什么"所取代,成为行业发展的关键约束条件。
结语
Muse的登顶,不是一个产品的偶然成功,而是AI行业从"模型能力竞赛"转向"应用落地竞赛"的标志性事件。当技术差距逐渐缩小,产品体验、生态整合和用户触达能力将成为决定胜负的关键因素。
对于国内企业而言,Muse事件传递的信息十分明确:Agent时代已经到来,但通往成功的路径不止一条。消费级Agent和企业级Agent正在形成两条平行赛道,各自需要不同的能力组合和竞争策略。选择哪条赛道、如何构建壁垒,将是未来三年国内AI产业的核心命题。