
全球内存还在涨,合肥长鑫量产新一代DRAM
最近一段时间,内存涨价从产业链传到了普通消费者身上。
但这一轮行情并不只是渠道端的短期波动。AI服务器正在大量消耗HBM和高容量服务器DRAM,存储厂商也在把更多产能和资本开支转向这些利润更高的产品。目前,全球DRAM供应商库存处于历史低位,新增供应又主要流向服务器市场。
缺货已经开始改变下游厂商的产品规划。路透社近期采访多家手机和笔记本厂商发现,一些企业已经按照内存供应紧张持续到2027年来准备。在约400美元的手机上,内存一度可以吃掉接近60%的物料成本。对一些规模较小的厂商来说,现在首先要解决的甚至已经不是“多少钱能买到”,而是“能不能拿到货”。这种压力已经反映在整个消费电子市场。IDC在8月底预计,2026年全球智能手机出货量将同比下降16.7%,但平均售价反而将上涨27.6%至581美元。PC市场也面临类似情况,IDC预计全年出货量下降11.3%,到第四季度降幅可能扩大至20%。也就是说,这轮存储涨价带来的并不只是内存条变贵,它已经开始改变手机和电脑的定价以及出货规模。
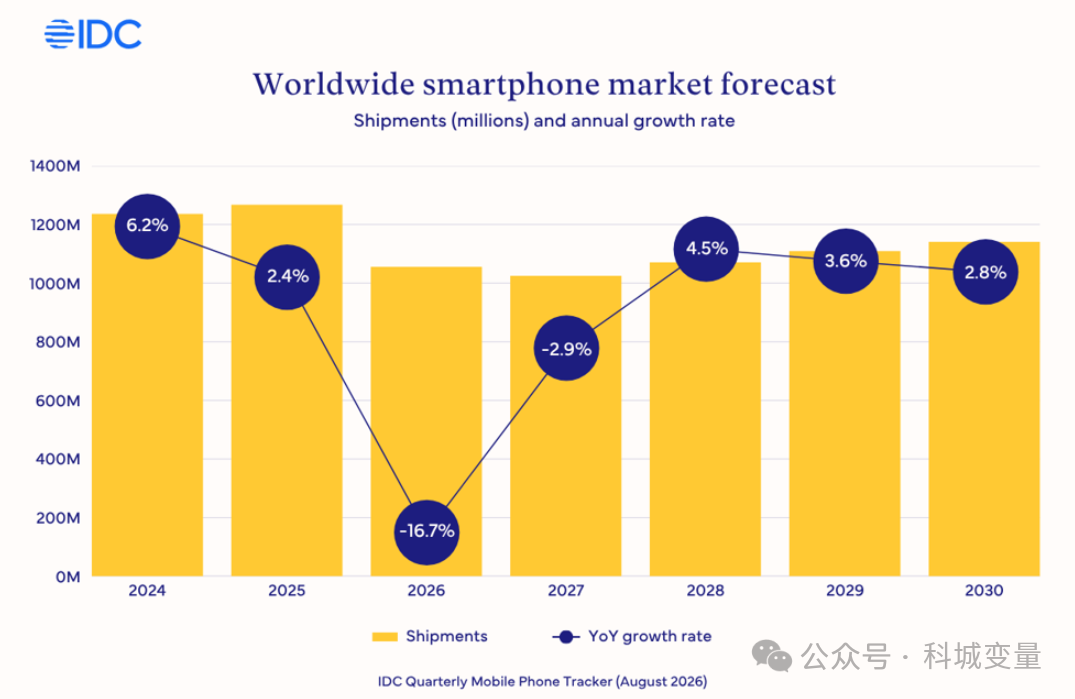
内存供应紧张正在向终端市场传导。IDC预计,2026年全球智能手机出货量将同比下降16.7%,2027年仍将下降2.9%。来源:IDC Quarterly Mobile Phone Tracker
就在这个时间点,新的供给消息从合肥传来。
9月20日,长鑫存储宣布第五代DRAM技术平台G5正式量产,同时量产两款基于这一平台的24Gb LPDDR5X产品。
如果只看名称,这似乎只是又一次存储工艺升级。但放进现在的全球内存市场里,它代表着:当三星、SK海力士和美光都在把资源投向AI市场时,全球第四大DRAM厂商能不能提供更多传统DRAM供给?
一片晶圆,多做出至少50%的颗粒
先看长鑫这次到底做了什么。
DRAM和逻辑芯片不完全一样,不能简单拿“几纳米”横向比较。对于DRAM来说,存储单元能否继续缩小,以及一片晶圆最终能做出多少颗芯片,是判断工艺进步非常重要的指标。
长鑫公布的一个关键数字是11.95纳米。
在G5平台上,长鑫利用四重曝光技术(SAQP,自对准四重图形化),把存储阵列的有源区半间距缩小到了11.95纳米。同时,阵列电容深宽比达到45:1,核心单元阵列高度也进一步下降。SAQP通过多轮成膜、刻蚀和间隔层图形化,把精细线路一步步做出来。
为什么要这么麻烦?
先进DRAM继续微缩之后,单次光刻能够直接制造的精细图形越来越接近设备极限。DRAM继续微缩之后,芯片内部的线路越来越密,一次光刻已经很难直接做出足够精细的结构。这时就需要采用多重图形化:简单来说,不再试图一次把最终图形做出来,而是通过多轮沉积、刻蚀和图形转移,把线路一步步做得更密。长鑫此次公布的G5采用的就是这一路线。
但是,多重图形化的问题在于,步骤越多,制造控制就越复杂。前一道工序很小的尺寸和位置误差,经过后续多轮成膜、刻蚀都可能继续累积。也因此,G5有意义的一点在于长鑫宣布把这套工艺推入量产。
最终,这种微缩会落到一个更容易理解的数字上。
按照8Gb颗粒统一计算,G5平台每片晶圆能够得到的毛裸片数量,较第四代平台至少增加50%。同期量产的两款LPDDR5X则从上一代同类产品的16Gb提高至24Gb,单颗容量同样增加50%。
长鑫存储LPDDR5X产品资料图。此次G5平台进一步将单颗容量提高至24Gb。图片来源:长鑫存储,2025年LPDDR5X产品公告。
AI抢产能之后,普通内存反而更缺了
这也是为什么G5偏偏在现在量产,会比单纯的一次技术节点升级更值得关注。
这一轮内存紧缺有一个比较特殊的背景:并不是所有DRAM需求一起增长,而是AI正在重新分配整个行业的产能。三星在今年二季度财报中直言,其存储业务在“产能有限”的情况下将重心放在服务器产品,服务器业务在销售结构中的占比已经创下新高;公司预计下半年服务器DRAM和HBM需求还会继续增长,即使增加生产,供应约束仍将持续。SK海力士则表示,HBM、AI服务器DRAM等高附加值产品是二季度业绩和价格上涨的重要推动力,并已经与约10家主要客户签订长期供货协议。
HBM、高容量RDIMM等AI服务器产品需求快速增加,龙头企业自然更愿意把先进产能分给这些产品。TrendForce预计,2026年至2027年三大厂商增加DRAM供应的主要方式仍会是继续迁移先进制程,晶圆投片数量本身只会小幅增加。
结果是,AI需要的高端内存越来越多,一部分原本用于PC、手机和普通服务器DRAM的制造资源也被挤占。
这并不是因为存储厂商没有扩产。国际半导体产业协会SEMI预计,2026年全球300毫米存储晶圆厂设备投资将达到520亿美元,同比增长29%;其中DRAM设备投资约370亿美元,同样增长29%。全球300毫米存储晶圆产能预计达到每月410万片。不过SEMI同时指出,先进DRAM、HBM等技术迁移本身提高了工艺复杂度,因此设备投资的大幅增加,并不能立即转化成有效产能。
三星2026年量产的HBM4。随着AI服务器持续扩大HBM和服务器DRAM需求,头部存储厂商正将更多先进产能投向这些高价值产品。图片来源:Samsung Electronics。
长鑫这次量产的24Gb LPDDR5X并不是HBM,也不能直接解决AI服务器最紧缺的高带宽内存问题。但它提供了另一种供给:当头部厂商越来越集中于HBM和服务器高价值产品时,谁能继续增加手机、PC以及普通服务器所需要的DRAM产出,同样会影响整个市场的供需。
这种影响已经不是一个小厂商能带来的了。
数据显示,今年二季度,三星DRAM营收份额为39.4%,SK海力士24.9%,美光23.3%,三家公司加起来占到87.6%。长鑫排在第四,份额已经达到约9.5%,较一季度的7.6%继续上升。
从“国产替代”,变成全球内存市场的第四个变量
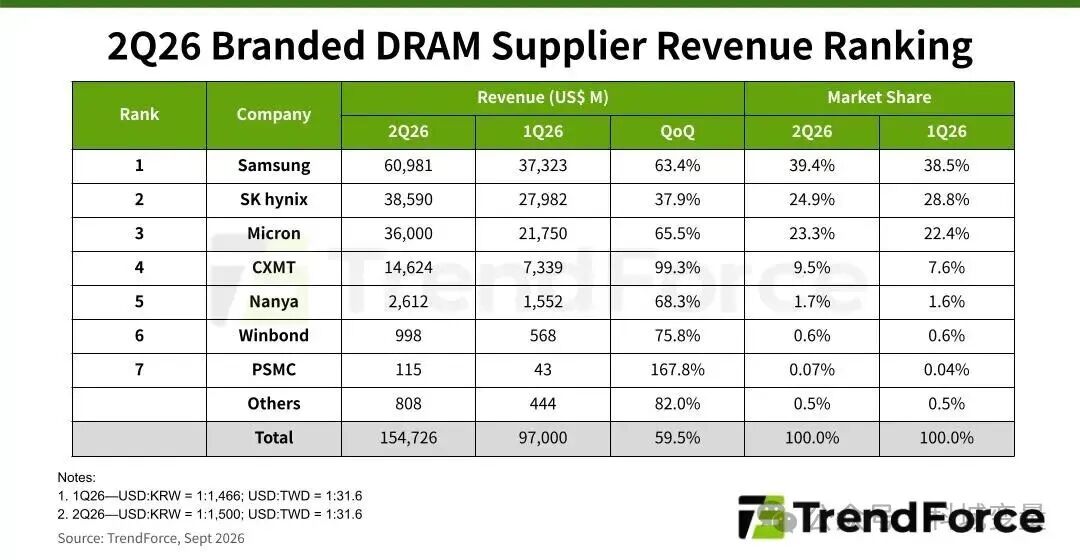
2026年二季度全球品牌DRAM厂商营收排名。三星、SK海力士和美光仍占据前三,长鑫以9.5%的营收份额排名第四,较一季度的7.6%继续提高。来源:TrendForce。
当然,9.5%不代表长鑫站到了和三星、SK海力士、美光完全相同的位置。尤其在决定AI存储竞争格局的HBM上,三家头部厂商仍然拥有明显优势。长鑫此次G5最直接对应的还是LPDDR5X等传统DRAM产品,不能因为工艺微缩取得进展,就直接推导出其在所有存储产品线上都已经追平国际头部厂商。
先进设备获取同样仍是现实约束。EUV能够减少先进节点中反复进行多重图形化的次数,而长鑫需要用更加复杂的工艺路线实现类似的微缩目标,这通常意味着更高的工艺控制难度。G5量产说明这种限制并没有让DRAM微缩停下来,但并不意味着限制本身已经消失。
真正发生变化的是长鑫在全球DRAM市场中的位置。
过去谈长鑫,最常见的是“国产DRAM能不能做出来”“能不能减少对海外存储的依赖”。到了今天,这个问题多出了另一层含义。
当一家厂商已经拿到接近一成的全球DRAM营收份额,而且还在提高单位晶圆产出、推出更高容量产品时,它增加多少产能、进入哪些产品市场,可能影响的不只是国内供应链。尤其是在三星、SK海力士和美光主动把更多资源投入HBM的阶段,全球DRAM市场实际上留下了一块越来越重要的空间:谁来满足那些没有被AI抢走、但依然庞大的手机、PC和普通服务器内存需求?
现在,长鑫正在进入这个位置。