
AI做多印度,做空印度软件外包
本文来自微信公众号: 未尽研究 ,作者:未尽研究,题图来自:AI生成
寻找一个最容易被AI摧毁的产业,印度软件外包几乎总会被媒体排在名单最前面。
理由非常简单。印度IT服务业过去30年的商业模式,是把数百万受过良好教育、会英语、成本又显著低于欧美的工程师组织起来,把美国和欧洲企业的软件开发、测试、维护和后台流程搬到班加罗尔、海得拉巴和浦那。TCS、Infosys、Wipro建立起巨大的人力金字塔:上面是少数架构师和项目经理,下面是数量庞大的年轻程序员,然后按照投入多少工程师、工作多少小时向客户收费。
而Claude Code、Codex以及越来越强的编程智能体,取代的恰恰就是这个模式最核心的生产要素,初级程序员的时间。
如果一个工程师带着几个智能体可以完成过去五个人的工作,那么客户为什么还要为五个人付钱?如果AI可以自己写代码、生成测试、查Bug、迁移遗留系统,那么印度赖以成功几十年的无限供应的廉价程序员还有什么意义?
市场给出了相当悲观的答案。截至今年9月中旬,印度Nifty IT指数年内下跌约21%,跌幅超过大盘一倍。TCS、Infosys、Wipro、HCLTech都在承受客户压价、合同缩短的压力,AI还把部分工作重新带回客户内部。
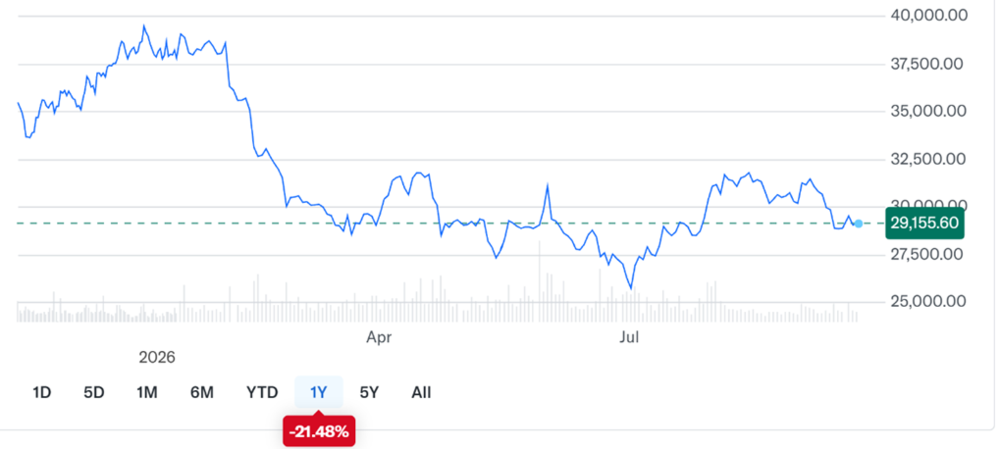
但9月18日印度央行RBI公布的一组数据,却让这个市场故事出现了反共识的一面。
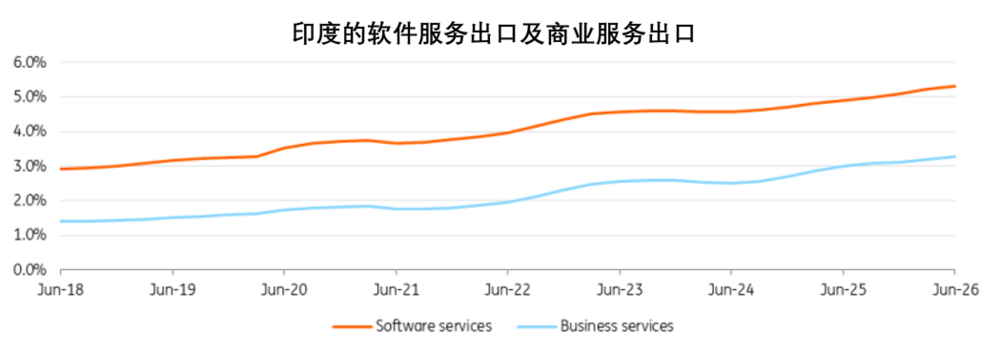
2025/26财年,印度软件服务出口不但没有萎缩,反而同比增长8.2%,达到2214亿美元;如果把印度公司海外子公司的本地业务计算进去,总额达到2393亿美元,同比增长9.5%。其中向美国出口达到1197亿美元,增长约11%,美国占印度软件出口的比例反而从52.9%上升到54.1%。91.7%的服务已经通过离岸方式完成。
(来源:ING Think)
更值得注意的是内部结构。IT 服务从1313亿美元增长到1470亿美元,增幅达12%;工程服务从108亿美元增加到120亿美元;反而最接近传统劳动密集模式的BPO(业务流程外包)几乎没有增长,从558亿美元变成560亿美元。软件产品出口甚至从68亿美元降到了64亿美元。
编程智能体明明正在消灭代码工作的人工时,印度的软件与数字服务出口反而继续增长。AI一定在印度软件行业里做空一种旧的商业模式,做多一种新的价值。
印度为什么能够成为世界的后台
印度软件产业的崛起,本来就是一次技术变化、全球化和劳动力比较优势共同造成的历史“偶然”。
1988年,印度软件出口还不到2亿美元。十年后的1998年已经达到36亿美元。Y2K是一个关键转折点,大量西方企业必须修改老旧代码里的年份表示,工作繁琐、劳动密集,却又不能不做。世界银行的研究估计,1996至1999年,仅Y2K就给印度软件企业带来约25亿美元收入。随后欧洲采用欧元,又产生了一轮类似的软件迁移需求。
印度恰好拥有世界上罕见的一组生产要素:大量理工科毕业生、英语能力、远低于欧美的工资、庞大的海外印度人网络,以及与美国企业长期形成的信任关系。1991年后的经济自由化、软件园区、国际通信线路和互联网基础设施,又让过去必须把程序员派到美国客户办公室的“卖人头”(body shopping),逐渐变成真正的离岸开发。
印度企业由此完成了第一次升级:从输出程序员,变成输出软件项目。
而且规模本身形成了新的护城河。一个银行核心系统出了问题,客户需要的不只是几个聪明程序员,而是能够调来5000人、覆盖几十个国家、理解金融监管、SAP、Oracle、主机系统和客户二十年遗留代码的组织。TCS、Infosys建立的其实是一种工业化生产软件的能力。这样的动辄成千上万的码农密集度,有点类似中国制造业的代工厂。
但是这种成功也埋下了今天的问题。收入长期与人数、工时高度相关。一个合同越大,需要的人越多;一个公司拥有60万名工程师,过去本身就是竞争优势。于是企业形成了庞大的“金字塔”:每年招聘大量大学毕业生,让他们从测试、维护和基础编码开始工作,再逐级向上。编程智能体突然把这个金字塔的底座削掉了。
AI真正摧毁的,是按人头卖软件
过去软件外包的基本公式是:更多项目 × 更多工程师 × 更多可计费小时数 = 更多收入。AI把这个公式改写了。
TCS去年已经宣布裁减约1.22万人;今年印度几家最大的IT公司招聘几乎停滞。ING引用的数据称,2026财年前九个月印度头部IT公司的净增员工总数只有17人。与此同时,Wipro今年9月披露,其内部应用AI产生的生产率提升,相当于释放了2万名员工的产能。这些人没有全部被裁掉,而是被重新培训、重新部署。同样的收入,不再需要同样多的人头。
客户当然也看到了这一点。现在要求印度服务商提供更高的生产率、更低的报价,而且越来越不愿意为人头数付钱。TCS在财务、人力资源等商业服务领域,目前大约80%的合同已经与结果挂钩,比例比生成式AI大规模兴起之前翻了一倍。一些客户干脆利用AI把过去外包出去的工作重新收回内部。合同期限也在缩短。
AI对印度IT服务商带来的真正冲击,不是因为软件不再需要人做,而是因为工时正在失去作为软件价值计量单位的意义。
如果说客户过去购买100名印度工程师一年,现在它真正要购买的是把银行后台成本降低20%,把一个遗留系统迁移到云端,把软件发布时间从六个月压缩到六周,或者让80%的客服流程由智能体处理。也就是说,我不再要你清点了多少人头用了多少小时,而是你给我创造出结果来。
印度政府自己的判断甚至比许多企业更直接。印度国家智库NITI Aayog今年发布报告《技术服务-重新想象未来》(Technology Services – Reimagination Ahead)提出,印度必须从世界的 “后台办公室”(back office) 转向世界的“AI原生设计师”(AI-native Architect);从基于努力的收费(effort-based billing)转向结果导向的合作(result-driven engagements),从一次性的定制编码转向IP和平台,从后台IT支持进入企业核心业务转型。这其实就是对旧印度模式的一份死亡通知。
印度没有保住旧产业,却在换上新产业
为什么软件出口还在增长?ING在9月16日发表的研究抓住了最重要的变化。
印度软件服务目前约相当于GDP的5.2%,疫情前只有3.3%;尤其值得注意的是,自2022年ChatGPT出现以后,这个比例又增加了大约1个百分点。与此同时,包括金融、法律、咨询、风险管理、研发、工程设计、数据分析在内的商业服务,已经从疫情前相当于GDP的1.6%增加到3.3%。换句话说,价值正在向上移动。
最容易由AI替代的是数据录入、初级客服、标准测试、简单编码以及规则化后台处理;增长更快的则是工程、产品设计、数据、网络安全、金融分析、合规、研发以及AI系统本身的部署。
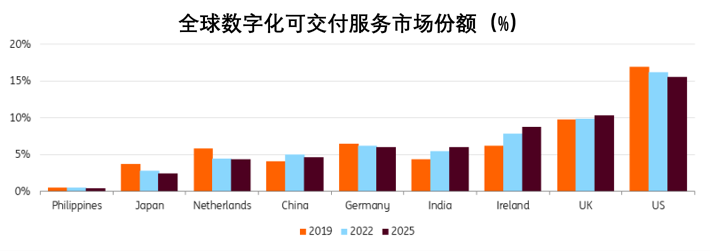
这也解释了一个表面上的统计问题。ING为了观察这种变化,使用了比传统软件外包更宽的数字化交付服务(digitally delivered services,DDS)口径。这个指标不仅包括计算机服务,还包括专业咨询、金融服务、管理、研发以及其他可以通过网络跨境交付的知识服务。
(来源:ING Think)
2022年以来,印度DDS出口增长45%,全球同期只增长32%;其中其他商业服务年均增长约15%,明显高于全球9.3%的增速。因此,确实存在统计口径变宽的问题,但不能因此说印度的增长只是统计幻觉。
RBI并没有改变成DDS口径。按照相对稳定的软件服务统计,2025/26财年出口仍然增长8.2%,而且IT 服务和工程服务增长明显。ING使用DDS,是为了看见RBI的软件统计之外正在迅速扩张的另一部分印度数字经济。
真正变化的是“印度外包”的边界。过去,美国银行把一个项目交给Infosys,这是外包。现在,美国银行直接在班加罗尔建立自己的全球能力中心(Global Capability Center,GCC),雇用印度工程师、数据科学家、量化分析师和AI研究人员,直接参与全球产品研发。这已经不是传统意义上的外包,但对印度而言,它仍然是知识工作、服务出口和高薪就业。
截至2026财年,印度预计已有约2117家GCC、236万名员工、约1000亿美元收入。更重要的是,公司建立GCC越来越不是为了廉价后台,而是为了AI、网络安全、产品开发、汽车软件甚至药物研发。印度传统外包公司正在失去市场,但印度同时获得更多全球技术工作。
印度这一次,做对了什么,又做错了什么
印度做对的第一件事情,是没有试图保护原来的就业模式,从政府到企业都是如此。
大公司虽然动作有快有慢,但方向已经很明确。TCS提出成为“全栈AI服务商”,从AI数据中心一直做到智能体式AI应用;Infosys把Topaz变成AI优先服务和智能体平台,并与OpenAI合作把Codex用于软件工程和遗留系统现代化;Wipro今年专门成立AI原生商业及平台单元,明确提出走向“服务即软件”。
另一个重要变化是前端部署工程师(FDE)重新出现。TCS计划建立最多约8900人的FDE团队,Infosys约6000人。工程师不再躲在印度交付中心里接需求、写代码,而是进入客户现场,理解工作流程、数据、组织和业务目标,再决定AI究竟应该替代什么、重构什么。这其实把印度企业向Palantir式服务模式推了一步。
第二件做对的事情,是允许GCC扩张,而不是把它视为对本土外包公司的威胁。跨国公司直接在印度建设技术中心,会抢走Infosys的人才和订单,但它同时提高整个印度技术生态的能力。一个人在摩根大通、微软、宝马或者阿斯利康的印度研发中心工作几年之后,带走的是金融、汽车、制药等行业的垂直领域知识,而这恰恰是智能体时代比写代码更珍贵的能力。
第三件事情,是政府开始补AI时代缺失的公共基础设施。IndiaAI项目已经把共享计算能力扩大到4.5万张以上GPU,同时建设AIKosh数据平台、FutureSkills、国产基础模型、AI创业融资和安全及可信AI体系。
但印度“做错”的地方同样明显。最大的问题是它太成功于服务,却长期不够成功于产品。
NITI Aayog自己承认,印度已经占全球技术服务市场约20%,但是在全球SaaS市场只占1%—3%。印度拥有约3500家SaaS企业,却没有形成与其服务产业规模相匹配的软件IP和平台价值。人才培养仍然高度服务导向;AI就绪的算力不足;高端通用AI研究、大语言模型运行以及产品经理人才短缺;研发投入也不够。NITI甚至明确建议大型服务企业把研发投入提高到收入的1%—2%。
这个反差非常尖锐,印度善于帮助美国企业把软件做好,却不够善于创造属于自己的全球软件。编程智能体出现后,这个缺点变得更加危险。因为AI首先压缩的是码农工作的价格,而拥有模型、平台、数据、IP的人反而可能获得更高利润。
新一代印度公司,已经不像传统外包公司
因此真正值得观察的,可能不只是TCS和Infosys怎样自救,而是谁会成为下一代印度企业服务公司。Persistent和Coforge已经展示出一些迹象。今年4月至6月,在TCS、Infosys、Wipro和HCLTech只有约1%—3%增长时,Persistent收入增长16%,Coforge增长约三分之一。它们规模更小,没有几十万员工需要保护,因此更容易接受AI吃掉旧收入,再利用AI去争夺新的收入。
Persistent建立了SASVA、GenAI Hub等平台;Coforge推出Nuuron AI Operating System以及AI Launchpad。它们想做的已经不是单纯交付项目,而是把过去每次为客户重新做一遍的工作封装成可重复出售的软件和智能体。
更典型的是Fractal。它从一开始就是数据、分析和AI公司,而不是从传统IT 外包转型而来。2026财年收入同比增长19%,拥有5800多名员工,服务100多家大型企业,而且正在把Cogentiq这样的智能体平台变成产品。
类似的还有Quantiphi、Tredence、Tiger Analytics等AI数据/原生服务商。再往下一层,则出现了Sarvam这样的模型公司。今年Sarvam融资2.34亿美元、估值15亿美元,其中HCLTech一家公司就计划投资1.5亿美元,象征着旧外包巨头正在主动购买新AI原生能力,而不是等待它来消灭自己。
未来的印度IT公司到底是咨询、外包、软件,还是AI 公司?可能四者都是。
OpenAI、Anthropic最大的海外市场
印度不仅是全球最大的IT服务基地,也正在成为美国AI模型最大的海外用户基地。
OpenAI公开表示,印度已经拥有超过1亿ChatGPT周活跃用户,是ChatGPT全球第二大市场,仅次于美国。
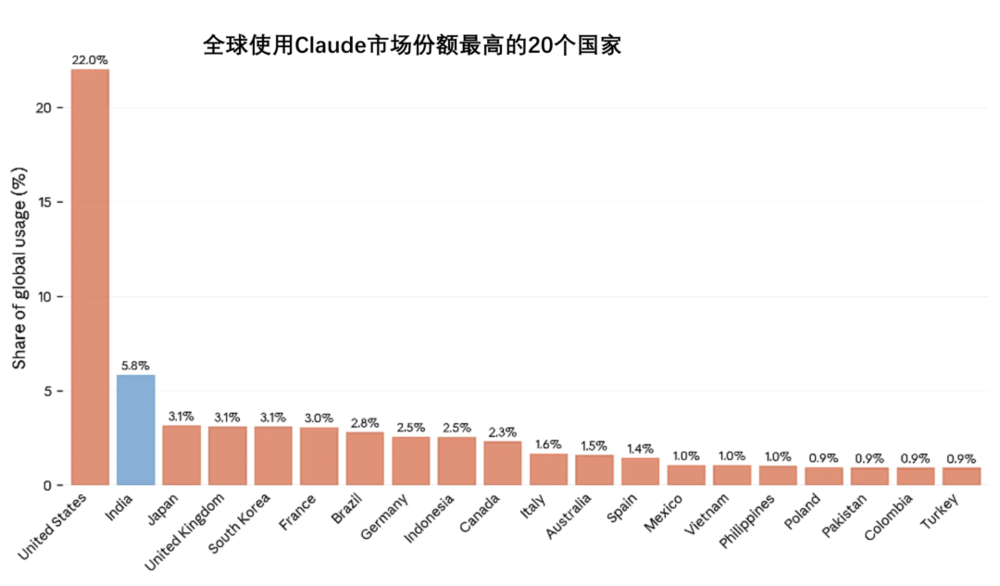
Anthropic的经济指数显示,印度是Claude第二大市场;更重要的是,Anthropic发现印度用户使用Claude明显偏向职业用途,接近一半的使用涉及计算机和数学任务,包括开发应用、现代化遗留系统以及把软件真正部署到生产环境。
也就是说,美国人创造了Claude Code,而世界上使用Claude Code最疯狂的人口,恰好就在过去依靠人力写代码的印度。
(来源:Anthropic Economics)
印度拥有Gemini全球最大的18-24岁用户群,并且印度是全球每天使用Gemini进行学习人口最多的国家。所以,值得长期观察的是,AI最先冲击印度,可能也会最先被印度大规模吸收。
因为AI采用并不仅仅取决于人口,而取决于一个社会里有多少人的日常工作本来就是文字、代码、数据、流程和知识操作。印度恰好拥有成百上千万这样的工作人员。
与其说AI会不会摧毁印度程序员,不如说如果六百万技术工作人员突然获得智能体,他们能够多生产多少软件和知识服务?
全球企业服务,“美国-印度轴心”
如果这一趋势发展下去,AI时代一个很有意思的全球产业结构正在形成。美国拥有OpenAI、Anthropic、谷歌、微软、亚马逊,以及全球最强大的基础模型、云平台、资本市场和企业软件公司。
印度拥有世界最大规模的技术服务人才、成熟的跨国交付体系、全球企业几十年积累下来的信任关系,以及数量越来越庞大的GCC、数据工程师、行业专家和AI部署人员。
于是AI企业服务可能形成一种新的全球分工:美国负责创造模型、云、软件平台和核心IP;印度负责把这些能力植入银行、医院、保险公司、汽车企业、制造业和政府真正复杂的业务流程中。过去叫外包,未来可能更接近AI 编排。
美国提供智能的“发动机”,印度提供把发动机装进几百万家企业机器里的工程体系。但现在就说未来的全球企业软件将由“美国+印度”共同主导,还为时过早。真正的问题在于价值捕获。
NITI给出的那两个数字最值得记住:印度约占全球技术服务市场的20%,却只占全球SaaS市场的1%—3%。如果这个比例十年以后仍然不变,那么所谓“美国-印度主导”实际上仍然是:美国拥有模型、软件、IP和利润,印度提供实施、运营和人力。
只有当Fractal、Coforge、Persistent、Sarvam以及今天还没有出现的一批公司,把印度几十年积累的行业知识变成智能体、平台、数据产品和全球软件,印度才真正完成第二次跃迁。
没错,AI在“做空”印度的IT外包,印度IT就业正在与出口增长脱钩,大公司的招聘正在停滞,初级程序员受到压力,旧的按工时收费模式正在崩溃。与此同时,NASSCOM(印度全国软件和服务公司协会)预计2026年整个科技行业就业仍增长约2.3%、达到约600万人,但增长越来越来自GCC、AI、数据、网络安全以及新的企业,而不是过去那台不断吞入大学毕业生的外包机器。
所以这轮变化最终可能产生一个非常反直觉的结果:印度的软件外包业可能被AI削弱,而印度的全球软件与知识服务地位反而被AI加强。
因为在班加罗尔聚集着数百万懂代码、懂AI、懂银行、汽车、制药、ERP和全球企业流程的人,而每个人身边又多出了十个不会睡觉的智能体。
相关资料:
https://www.reuters.com/world/india/indian-it-stocks-jump-after-call-ai-development-slowdown-2026-09-15/
https://www.nyayaportal.com/news/survey-on-computer-software-and-information-technology-enabled-services-exports-2025-26-0f74309adc
https://documents1.worldbank.org/curated/en/979631468101988003/pdf/516140PUB0Acce101Official0Use0Only1.pdf
https://documents1.worldbank.org/curated/en/168361468018859703/pdf/532440revised010trade0book1en1final.pdf
https://www.reuters.com/world/india/indian-tech-company-tcs-cut-workforce-by-2-affecting-more-than-12000-jobs-2025-07-27/
https://www.reuters.com/world/india/ai-reshapes-indias-it-services-sector-contracts-clients-demand-more-less-2026-08-20/
https://www.niti.gov.in/node/2184 "NITI Aayog"
https://think.ing.com/articles/why-ai-matters-for-india-and-the-philippines/
https://www.reuters.com/world/india/global-firms-rethink-gcc-hiring-india-ai-shifts-skill-demand-2026-05-25/
https://www.ar.tcs.com/introduction/about-tcs/
https://www.reuters.com/world/india/wipros-ai-push-frees-capacity-equivalent-20000-workers-cto-says-2026-09-10/
https://www.persistent.com/investors/financial-results-and-reports/annual-reports/
https://techcrunch.com/2026/06/15/sarvam-becomes-indias-newest-ai-unicorn-with-234-million-funding-round-led-by-hcltech/
https://openai.com/index/openai-for-india/
https://www.anthropic.com/research/india-brief-economic-index
https://blog.google/intl/en-in/company-news/technology/our-approach-to-ai-in-learning-and-how-students-in-india-are-embracing-the-future/
https://community.nasscom.in/index.php/communities/nasscom-insights/technology-sector-india-strategic-review-2026